
ยูเรียรายสัปดาห์: สองตลาดปัจจุบันราคาจุดที่โดดเด่นในเชิงบวกยังคงก้าวขึ้น (28th 31กรกฎาคม2023)
01 ภาพรวมตลาด
1.1 ดัชนีราคายูเรีย Fatoduo
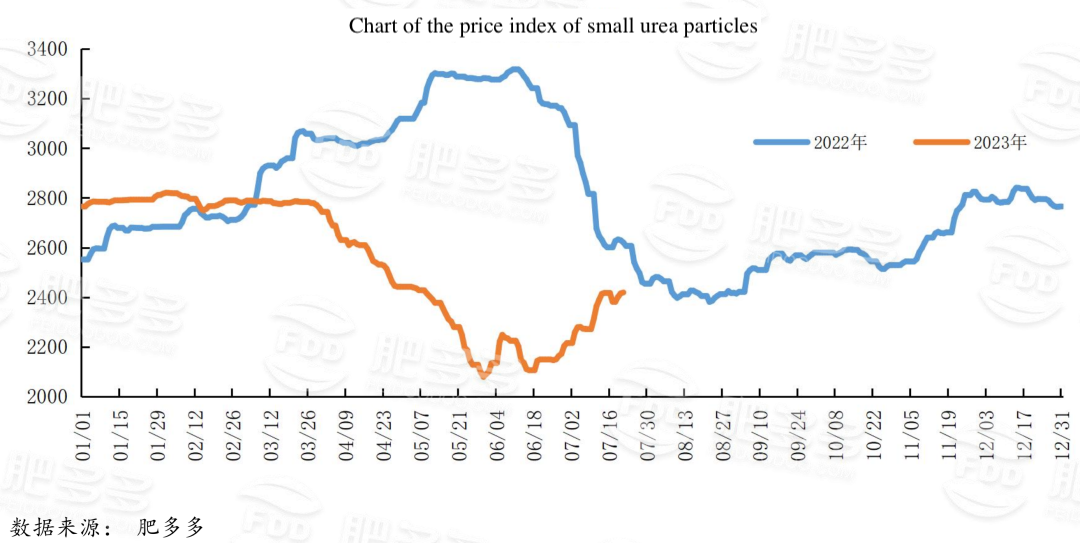
สัปดาห์นี้ ดัชนีราคาเฉลี่ยของยูเรียเม็ดเล็กในประเทศอยู่ที่ 2,471.96 หยวน เพิ่มขึ้น 72.14 จากสัปดาห์ที่แล้ว เพิ่มขึ้น 3.01% จากเดือนก่อนหน้า ในช่วงต้นสัปดาห์ ราคาสปอตของยูเรียลดลงเป็นระยะๆ และต่อมาได้รับแรงหนุนจากแนวโน้มราคานานาชาติและฟิวเจอร์สที่แข็งแกร่ง ตลาดสปอตกลับมาปรากฏอีกครั้งในสัปดาห์ที่แล้ว และมีการดึงราคาขึ้นอย่างมาก ในช่วงกลางสัปดาห์ ฟิวเจอร์สเพิ่มขึ้นถึงขีดจำกัด คำสั่งซื้อล่วงหน้าของบริษัทเพิ่มขึ้นอย่างมาก และผลผลิตรายวันเพิ่มขึ้นเป็นมากกว่า 170,000 ตันในสัปดาห์นี้ ในด้านการส่งออก การเปิดเผยข้อมูลการประมูลที่ซ่อนอยู่ยังทำให้ตลาดเคลื่อนไหวขึ้นในเชิงอารมณ์ แม้ว่าจะเป็นช่วงที่ความต้องการทางการเกษตรลดลง แต่ตลาดยังคงมีแนวโน้มเชิงบวกในระยะสั้น
1.2 การเสนอราคายูเรียในพื้นที่ส่งมอบ
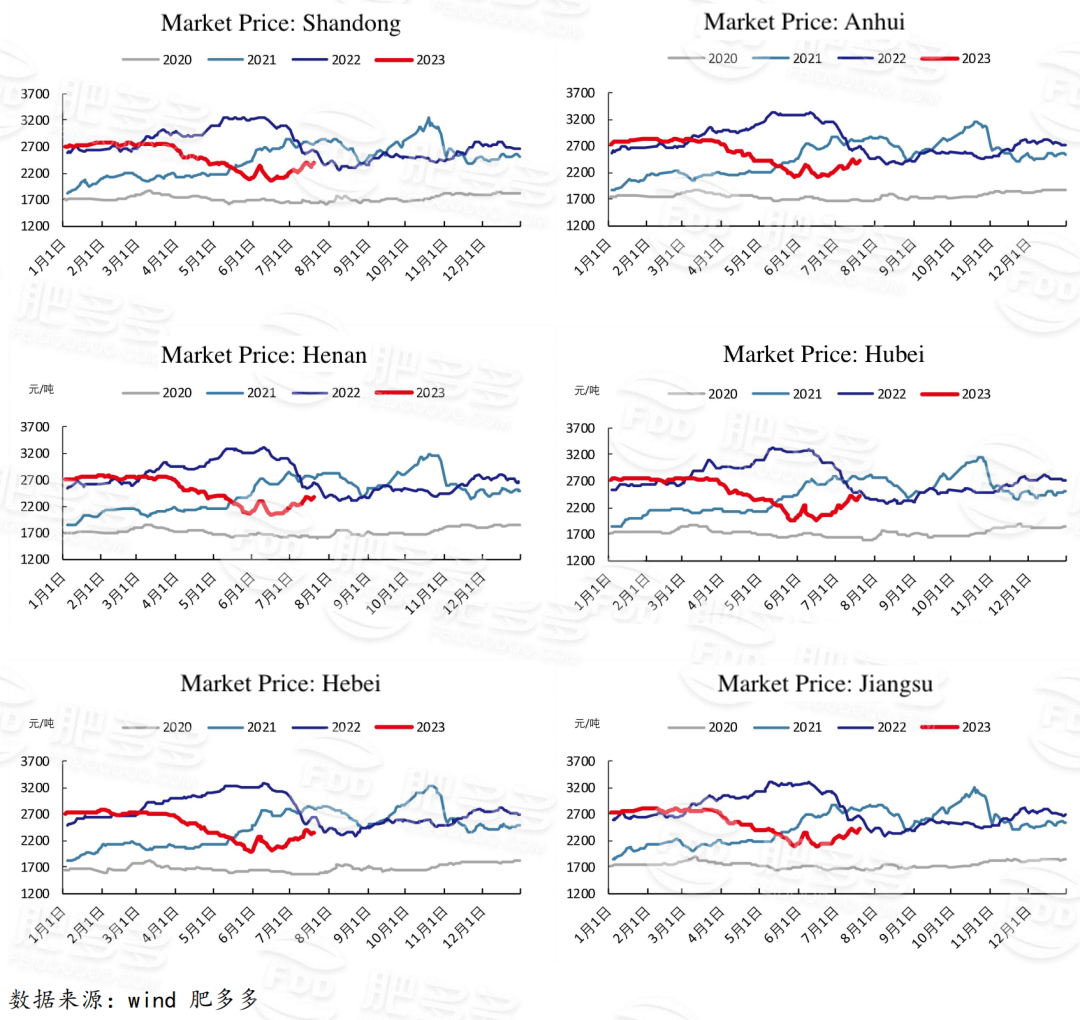
โดยเฉพาะอย่างยิ่ง ราคายูเรียในภาคตะวันออกเฉียงเหนือของจีนเพิ่มขึ้นเป็น 2,260-2,320 หยวน/ตัน ในภาคเหนือของจีน ราคาขยับขึ้นเป็น 2,320-2,700 หยวน/ตัน ราคาภาคตะวันตกเฉียงเหนือเพิ่มขึ้นเป็น 2,610-2,620 หยวน/ตัน ราคาภาคตะวันตกเฉียงใต้เพิ่มขึ้นเป็น 2,450-3,000 หยวน/ตัน ในภาคตะวันออกของจีน ราคาขยับขึ้นเป็น 2,580-2,670 หยวน/ตัน ในภาคกลางของจีน ราคายูเรียเม็ดเล็กและกลางเพิ่มขึ้นเป็น 2,540-2,700 หยวน/ตัน และราคายูเรียเม็ดใหญ่เพิ่มขึ้นเป็น 2,620-2,650 หยวน/ตัน ในภาคใต้ของจีน ราคาขยับขึ้นเป็น 2,700-2,740 หยวน/ตัน
1.3 ส่วนต่างฐานฟิวเจอร์สยูเรีย & ส่วนต่าง
1.4 การกระจายใบเสร็จรับฟิวเจอร์ส
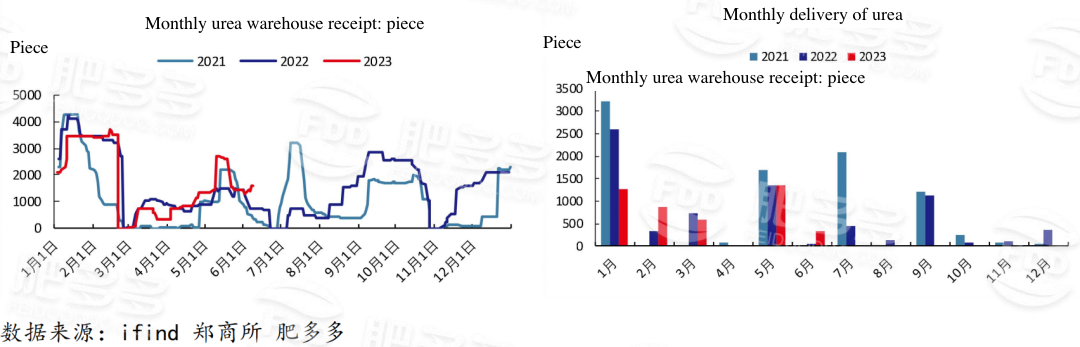
ณ วันศุกร์ ฟิวเจอร์สยูเรียของ Zhengshang Exchange อยู่ที่ 1,319 ลดลง 401 จากสัปดาห์ที่แล้ว การส่งมอบทั้งหมดในเดือนกรกฎาคมอยู่ที่ 472
02 การเคลื่อนไหวของห่วงโซ่อุตสาหกรรม
2.1 การฟื้นตัวของการผลิตรายวัน
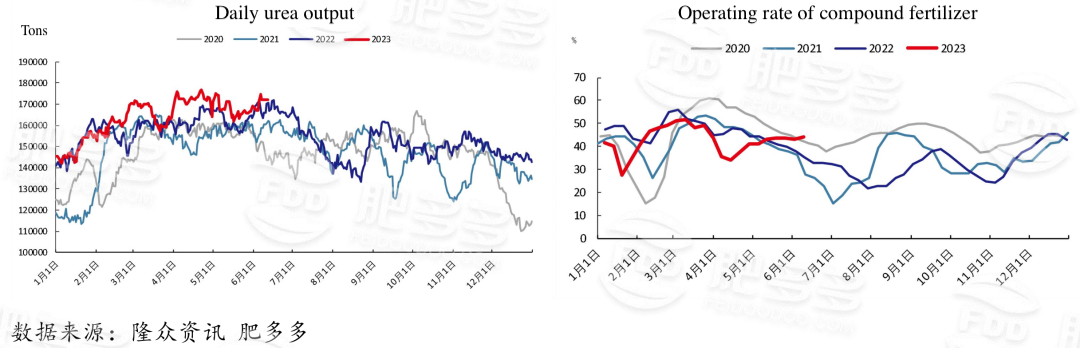
สัปดาห์นี้ การผลิตยูเรียในประเทศอยู่ที่ประมาณ 1.201 ล้านตัน เพิ่มขึ้น 5.08% จากเดือนก่อนหน้า และเพิ่มขึ้น 15.51% เมื่อเทียบกับปีที่แล้ว ผลผลิตรายวันอยู่ที่ 171,400 ตัน และเพิ่มขึ้นในสัปดาห์นี้ อัตราการดำเนินงานของอุตสาหกรรมยูเรียในประเทศอยู่ที่ประมาณ 80.95% เพิ่มขึ้น 3.91% จากไตรมาสก่อนหน้า และเพิ่มขึ้น 14.46% เมื่อเทียบกับปีที่แล้ว อัตราการดำเนินงานของอุตสาหกรรมยูเรียในประเทศเพิ่มขึ้น สูงกว่าช่วงเดียวกันของปีที่แล้ว
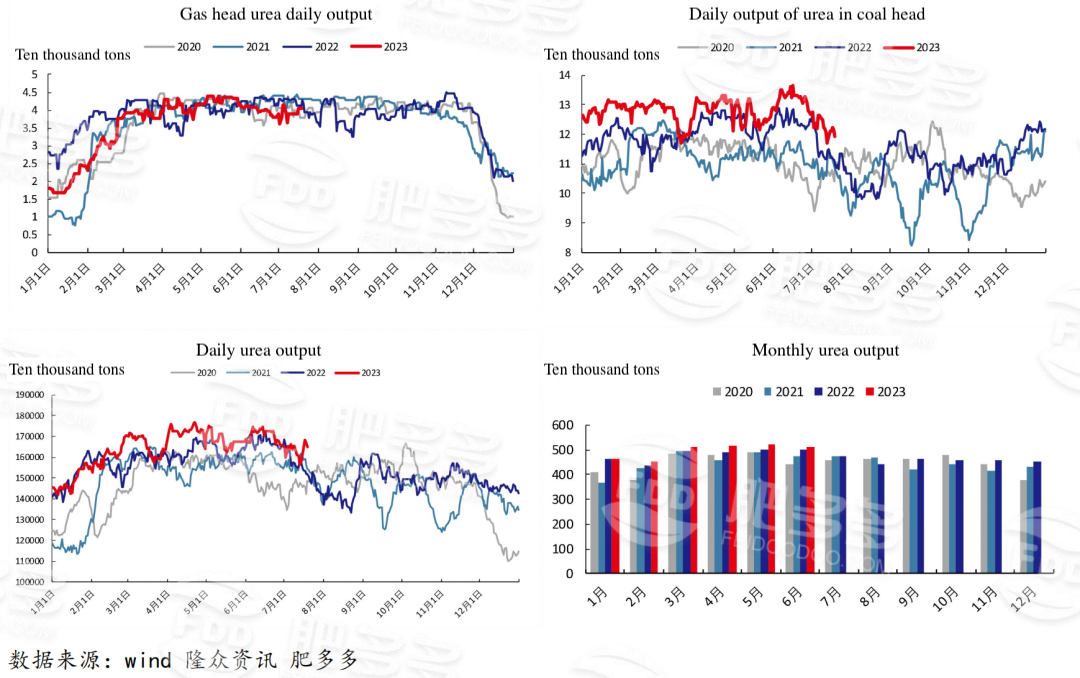
จากมุมมองของกระบวนการ การผลิตยูเรียจากถ่านหินอยู่ที่ประมาณ 907,400 ตัน เพิ่มขึ้น 46,400 ตันจากสัปดาห์ที่แล้ว และเพิ่มขึ้น 135,700 ตันจากช่วงเดียวกันของปีที่แล้ว อัตราการดำเนินงานอยู่ที่ประมาณ 81.68% เพิ่มขึ้น 4.18% จากสัปดาห์ที่แล้ว และเพิ่มขึ้น 14.94% จากช่วงเดียวกันของปีที่แล้ว การผลิตยูเรียจากก๊าซอยู่ที่ประมาณ 292,700 ตัน เพิ่มขึ้น 11,600 ตันจากสัปดาห์ที่แล้ว และเพิ่มขึ้น 25,400 ตันจากช่วงเดียวกันของปีที่แล้ว อัตราการดำเนินงานอยู่ที่ประมาณ 78.77% เพิ่มขึ้น 3.12% จากสัปดาห์ที่แล้ว และเพิ่มขึ้น 13.00%
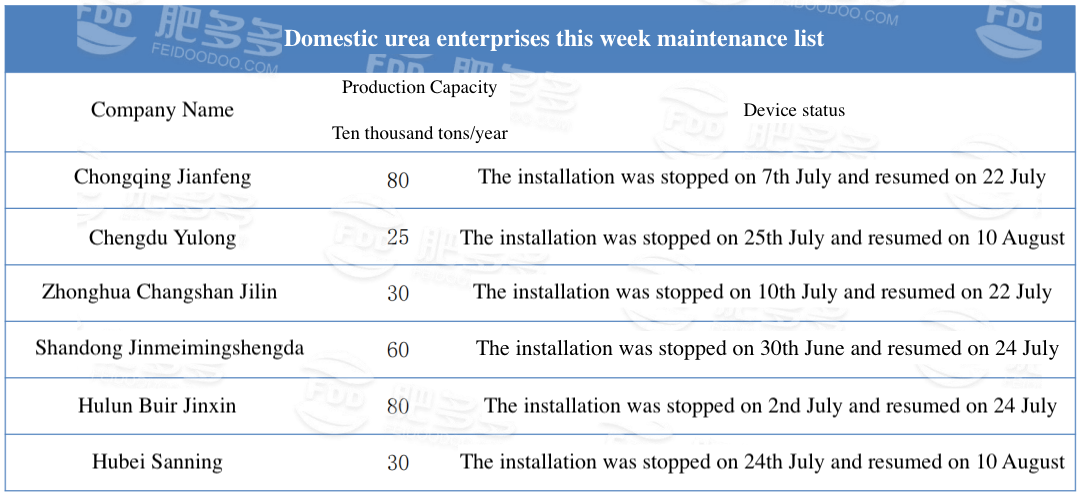
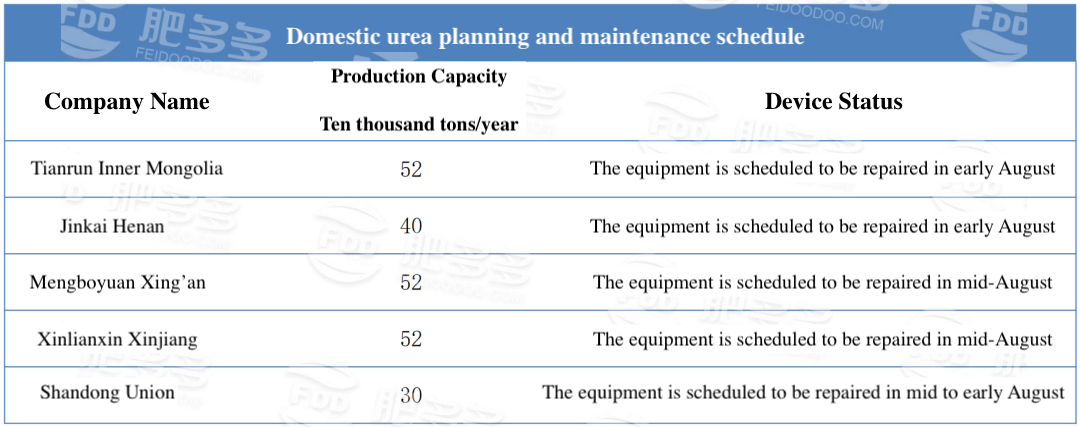
2.2 การเคลื่อนไหวของโรงงานยูเรีย
2.3 ตลาดวัตถุดิบ
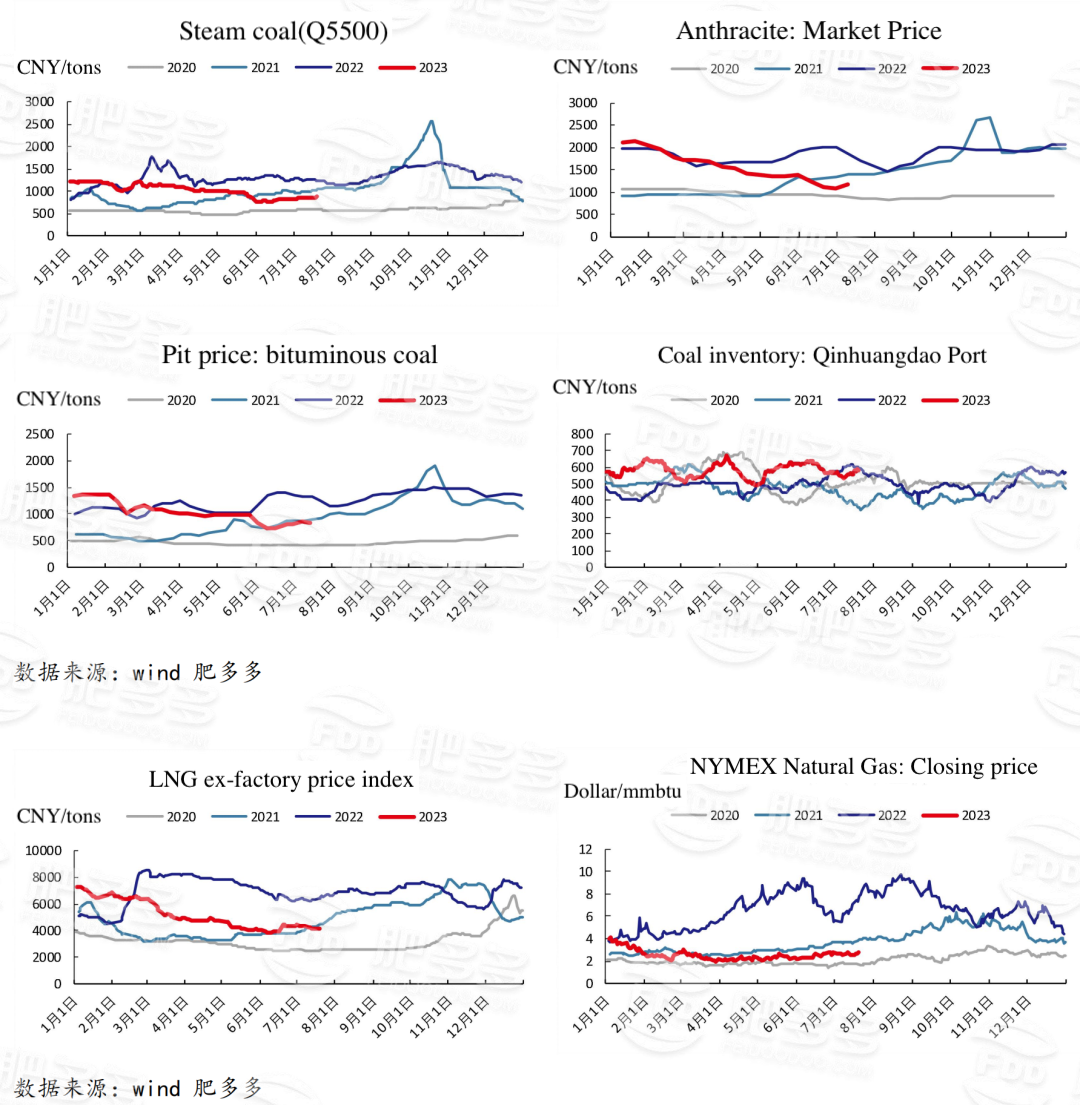
สัปดาห์นี้ ตลาดถ่านหินมีความผันผวนในช่วงแคบ และราคาถ่านหินที่ท่าเรือค่อยๆ ลดลงจาก 900 หยวน/ตัน ลดลง 5 หยวน/ตันต่อวัน เนื่องจากฝนตกและพายุไต้ฝุ่น Dusuri อุณหภูมิสูงในภาคใต้ลดลง และการบริโภครายวันของโรงไฟฟ้าชายฝั่งลดลงจาก 2.46 ล้านตันเป็นประมาณ 2.25 ล้านตัน ราคาถ่านหินความร้อนในต่างประเทศมีเสถียรภาพ และการนำเข้าถ่านหินลดลง
ผู้ค้าต้อนรับฤดูร้อนด้วยความคาดหวังที่ดี ความตั้งใจในการจัดส่งสินค้าต้นทุนต่ำอยู่ในระดับต่ำ อุณหภูมิสูงทำให้การบริโภครายวันของโรงไฟฟ้าเพิ่มขึ้น และสินค้าคงคลังที่ท่าเรือยังคงลดลง การตรวจสอบความปลอดภัยของเหมืองถ่านหินเพิ่มขึ้น และอุปทานในตลาดตึงตัว ราคาถ่านหินความร้อนในต่างประเทศมีเสถียรภาพ และการนำเข้าถ่านหินลดลง ความอ่อนแอของความเชื่อมั่นทางการค้าภายในประเทศทำให้การสอบถามตลาดนำเข้าลดลง นอกจากนี้ ราคาถ่านหินนำเข้าต่ำ และราคาของเหมืองในต่างประเทศกลับด้าน ทำให้ผู้ค้าส่วนใหญ่หยุดดำเนินการ
อย่างไรก็ตาม บริษัทเคมีภัณฑ์ปลายน้ำยังคงต้องการเติมสินค้าคงคลัง ผู้ค้าส่วนใหญ่รอดู และความตั้งใจในการจัดซื้ออยู่ในระดับต่ำ ในแง่ของถ่านหินก้อนแอนทราไซต์ โรงงานยูเรียบางแห่งเพิ่งหยุดการผลิตเพื่อซ่อมบำรุง บริษัทเคมีภัณฑ์มีการจัดซื้อถ่านหินดิบในอัตราที่ช้า และต้องการเติมสินค้ามากขึ้น ความเชื่อมั่นในการซื้อของลูกค้าภาคครัวเรือนลดลงเล็กน้อย และความต้องการเก็งกำไรของผู้ค้าลดลงตามสถานการณ์ตลาดปัจจุบัน
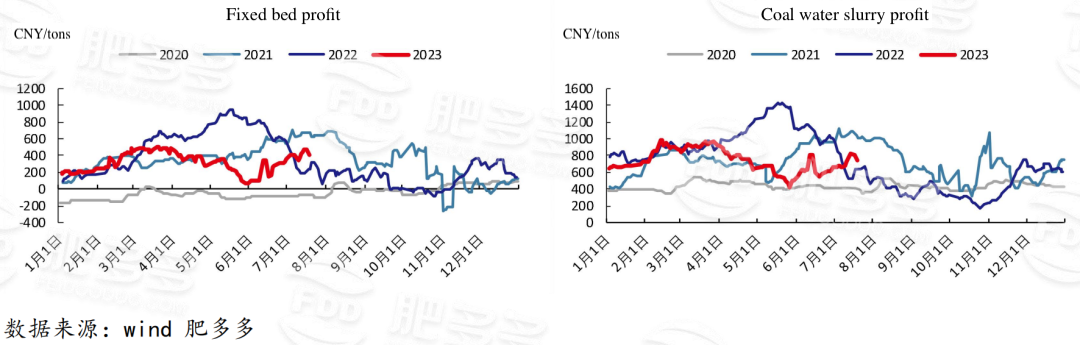
ราคาถ่านหินที่ท่าเรือเพิ่มขึ้นในสัปดาห์นี้ ถ่านหินความร้อน Q5500 ที่ท่าเรือฉินหวงเต่าเสนอราคา 900 หยวน/ตัน เพิ่มขึ้น 50 หยวน/ตันจากสัปดาห์ที่แล้ว ราคาถ่านหินก้อนแอนทราไซต์ที่ส่งไปยังโรงงานอยู่ที่ 1,000-1,100 หยวน/ตัน และราคาเพิ่มขึ้น 0 หยวน/ตันจากสัปดาห์ที่แล้ว
2.4 สินค้าคงคลังในตลาด
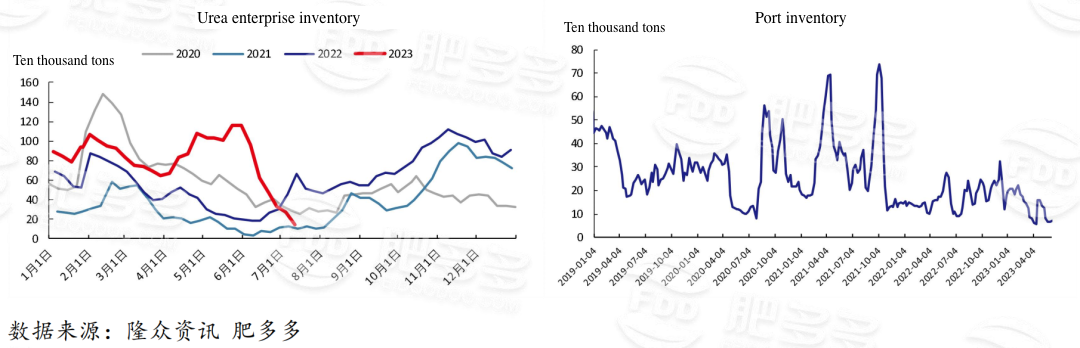
สัปดาห์นี้ สินค้าคงคลังยูเรียเม็ดใหญ่ที่ท่าเรือในประเทศอยู่ที่ 60,000 ตัน เพิ่มขึ้น 17,000 ตันจากสัปดาห์ที่แล้ว ลดลง 12,000 ตันจากช่วงเดียวกันของปีที่แล้ว ปริมาณยูเรียเม็ดใหญ่ที่ท่าเรือเพิ่มขึ้นในสัปดาห์นี้ แต่ยังต่ำกว่าช่วงเดียวกันของปีที่แล้ว
สัปดาห์นี้ สินค้าคงคลังยูเรียเม็ดเล็กที่ท่าเรือในประเทศอยู่ที่ 61,000 ตัน เพิ่มขึ้น 24,000 ตันจากสัปดาห์ที่แล้ว เพิ่มขึ้น 7,000 ตันจากช่วงเดียวกันของปีที่แล้ว สูงกว่าช่วงเดียวกันของปีที่แล้ว
สัปดาห์นี้ สินค้าคงคลังของบริษัทอยู่ที่ประมาณ 138,100 ตัน ลดลง 14,100 ตันจากเดือนก่อนหน้า สินค้าคงคลังที่ท่าเรือรวมอยู่ที่ 90,000 ตัน เพิ่มขึ้น 12.50% จากเดือนก่อนหน้า
2.5 กำไรจากการผลิตยูเรีย
2.6 อุตสาหกรรมปุ๋ยผสม
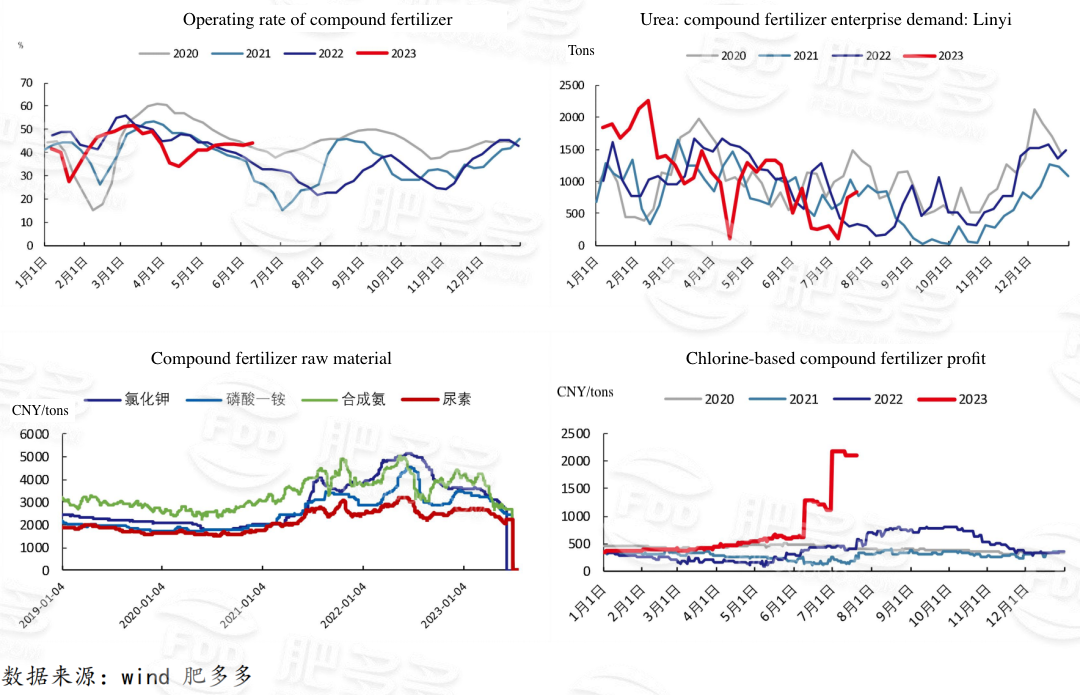
สัปดาห์นี้ ตลาดปุ๋ยในประเทศมีเสถียรภาพและปรับตัวขึ้น ในด้านวัตถุดิบ ราคายูเรียในตลาดโลกยังคงเพิ่มขึ้น โดยได้รับแรงหนุนจากข่าวการประมูลที่ซ้อนทับกัน คำสั่งซื้อที่ท่าเรือของโรงงานบางแห่งเพิ่มขึ้น และราคาปรับตัวขึ้นอย่างรวดเร็ว โรงงานโมโนแอมโมเนียมฟอสเฟตจำกัดและระงับคำสั่งซื้อเป็นหลัก ความตั้งใจที่จะเพิ่มราคายังคงแข็งแกร่ง การเพิ่มขึ้นของผลิตภัณฑ์ต่างๆ ในช่วงต่างๆ ทำให้ต้นทุนของปุ๋ยผสมเพิ่มขึ้น ซึ่งทำให้การเสนอราคาต่ำในช่วงแรกของอัตราส่วนไนโตรเจนและฟอสฟอรัสสูงบางส่วนเป็นเรื่องยาก และบริษัทปุ๋ยผสมมีความตั้งใจที่จะเพิ่มการเสนอราคา จากมุมมองของอุปสงค์และอุปทาน อัตราการใช้กำลังการผลิตของบริษัทขนาดใหญ่บางแห่งค่อนข้างคงที่ ในขณะที่การจัดการผลิตของบริษัทขนาดเล็กและขนาดกลางอาจล่าช้า เนื่องจากต้นทุนวัตถุดิบเพิ่มขึ้นเร็วเกินไป ส่งผลให้เกิดความเชื่อมั่นในตลาดที่รอดู ในด้านอุปสงค์ ปุ๋ยข้าวในภาคใต้กำลังสิ้นสุดลง ในขณะที่ปุ๋ยข้าวสาลีในภาคเหนือของจีนถูกเตรียมล่วงหน้า และการจัดเก็บในฤดูหนาวส่วนใหญ่อยู่ในภาคตะวันออกเฉียงเหนือ และความต้องการที่เพิ่งปล่อยออกมามีจำกัดทั่วประเทศ และอุปสงค์และอุปทานไม่ได้รับการสนับสนุนมากนัก ผู้ค้าปลีกปลายน้ำยังคงสงสัยเกี่ยวกับแนวโน้มราคาช่วงปุ๋ย ดังนั้นพวกเขายังคงระมัดระวัง อัตราการดำเนินงานของอุตสาหกรรมปุ๋ยผสมในประเทศอยู่ที่ 35.11% เพิ่มขึ้น 4.49% จากสัปดาห์ที่แล้ว สินค้าคงคลังของบริษัทปุ๋ยผสมอยู่ที่ 424,500 ตัน ลดลง 3.70% จากสัปดาห์ที่แล้ว
2.7 อุตสาหกรรมเมลามีน
ตลาดเมลามีนในประเทศมีความผสมผสานในสัปดาห์นี้ ในช่วงต้นสัปดาห์ ตลาดส่วนใหญ่มีเสถียรภาพ ผู้ผลิตส่วนใหญ่ออกคำสั่งซื้อก่อนหน้านี้ ความต้องการปลายน้ำยังคงทรงตัว บริษัทบางแห่งปรับลดราคาลงเล็กน้อยตามสถานการณ์การทำธุรกรรมใหม่ของตนเอง แต่ในช่วงกลางสัปดาห์ ตลาดวัตถุดิบยูเรียในราคานานาชาติปรับตัวขึ้น ข่าวการส่งออกที่แพร่กระจายทำให้ราคาปรับตัวขึ้นอย่างชัดเจน ความเชื่อมั่นของบริษัทเมลามีนเปลี่ยนไป บริษัทส่วนใหญ่เริ่มหยุดขายหรือปรับราคาขึ้น และจำกัดคำสั่งซื้อ ในระยะสั้น ภายใต้การสนับสนุนด้านต้นทุน ตลาดเมลามีนยังคงมีแนวโน้มขาขึ้น และส่วนต่างราคาสูงและต่ำอาจลดลงอย่างค่อยเป็นค่อยไป อัตราการดำเนินงานของอุตสาหกรรมเมลามีนในประเทศอยู่ที่ 65.17% เพิ่มขึ้น 3.58% จากสัปดาห์ที่แล้ว การผลิตเมลามีนรายสัปดาห์อยู่ที่ 28,400 ตัน เพิ่มขึ้น 5.97% จากสัปดาห์ก่อน
2.8 ส่วนต่างราคาของผลิตภัณฑ์ที่เกี่ยวข้อง
2.9 การเสนอราคาตลาดนานาชาติ
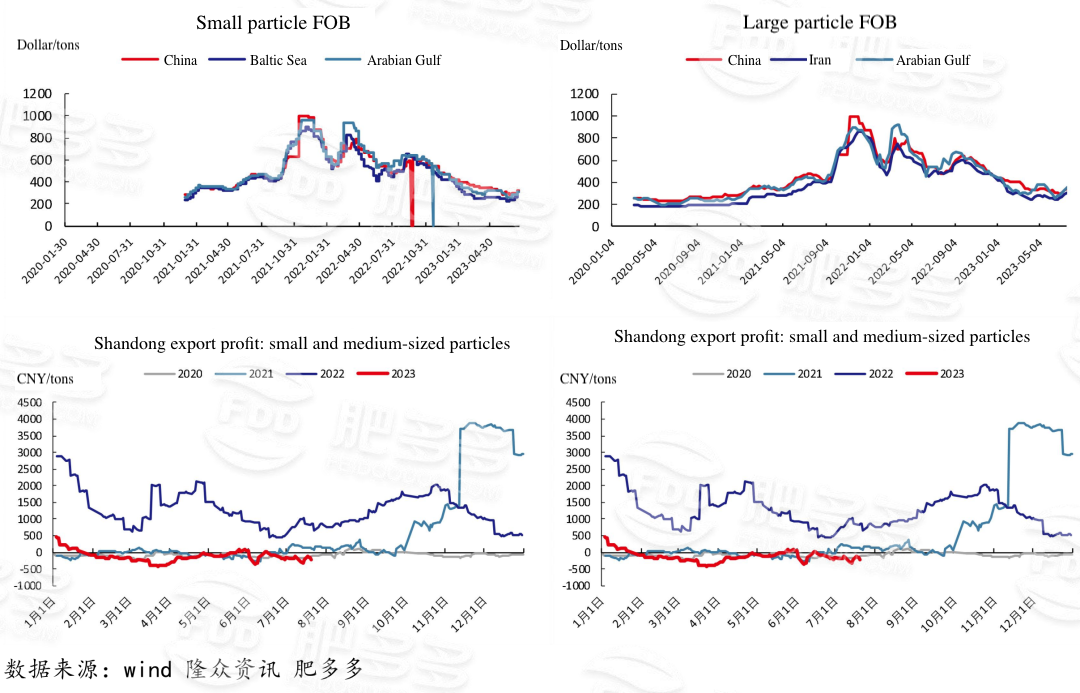
ในตลาดนานาชาติ ราคายูเรียเม็ดเล็ก FOB จีนอยู่ที่ 345-380 ดอลลาร์สหรัฐ/ตัน และราคาหลักเพิ่มขึ้น 27-60 ดอลลาร์สหรัฐ/ตันจากสัปดาห์ที่แล้ว ราคายูเรีย FOB แถบบอลติกอยู่ที่ 340-365 ดอลลาร์สหรัฐ/ตัน และราคาหลักเพิ่มขึ้น 35-40 ดอลลาร์สหรัฐ/ตันจากสัปดาห์ที่แล้ว
ราคายูเรียเม็ดใหญ่ FOB จีนอยู่ที่ 380-400 ดอลลาร์สหรัฐ/ตัน ราคาหลักเพิ่มขึ้น 40-50 ดอลลาร์สหรัฐ/ตันจากสัปดาห์ที่แล้ว ราคายูเรียเม็ดใหญ่ FOB อิหร่านอยู่ที่ 335 ดอลลาร์สหรัฐ/ตัน ราคาหลักเพิ่มขึ้น 29 ดอลลาร์สหรัฐ/ตันจากสัปดาห์ที่แล้ว
2.10 สถานการณ์การส่งออกปุ๋ยไนโตรเจน
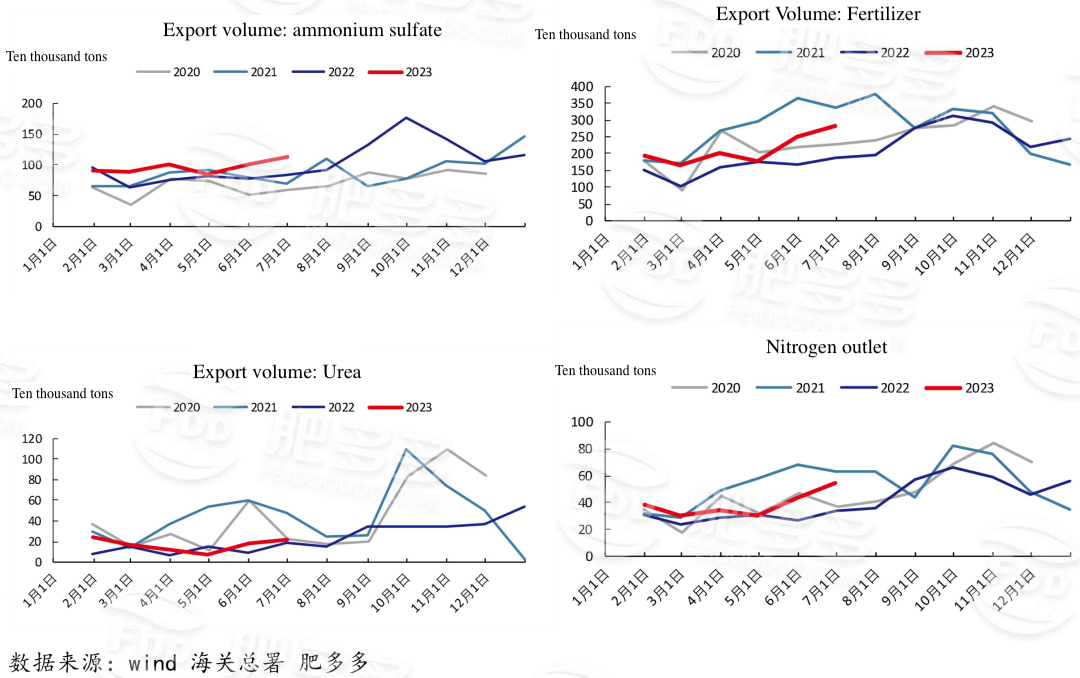
ในเดือนมิถุนายน การส่งออกยูเรียของจีนอยู่ที่ 223,900 ตัน และยอดการส่งออกรวมตั้งแต่เดือนมกราคมถึงมิถุนายนอยู่ที่ 10.095 ล้านตัน เพิ่มขึ้น 285,400 ตันจากปีที่แล้ว
03 แนวโน้มตลาดในอนาคต
อุปทาน: การบำรุงรักษาในปัจจุบันกำลังสิ้นสุดลง และผลผลิตรายวันกำลังเพิ่มขึ้น กำลังการผลิตใหม่กำลังจะมาถึง
สินค้าคงคลัง: สินค้าคงคลังลดลงต่อเนื่อง สินค้าคงคลังในโรงงานอยู่ในระดับต่ำ และโรงงานมีความต้องการที่จะปรับราคาขึ้น อย่างไรก็ตาม การเริ่มต้นการเติมสินค้าคงคลังเป็นเรื่องของเวลา และช่วงปลายเดือนกรกฎาคมยังคงต้องระมัดระวัง
ต้นทุน: ราคาถ่านหินความร้อนมีเสถียรภาพ แต่มีพื้นที่สำหรับการฟื้นตัวน้อย ราคาถ่านหินก้อนแอนทราไซต์แตะจุดต่ำสุด และต้นทุนเตียงคงที่สิ้นสุดการสำรวจ
ความต้องการ: ความต้องการทางการเกษตรกำลังสิ้นสุด ความต้องการส่งออกปล่อยออกมาในระยะสั้น ให้ความสนใจกับสถานการณ์ที่ท่าเรือ ด้วยสินค้าคงคลังต่ำ ความต้องการเก็งกำไรปรากฏขึ้น
-
ไดนามิกของอุปทานและจังหวะความต้องการภายในประเทศและการส่งออกของยูเรีย (กันยายน 2026)6764
-
ปุ๋ยฟอสเฟตประจำเดือน: การสนับสนุนต้นทุนที่อ่อนแอและแรงกดดันความต้องการที่ยั่งยืน (กันยายน 2026)8715
-
30 กันยายน สารกำจัดศัตรูพืชประจำวัน: เงียบสงบและคงที่ก่อนวันหยุด6388
-
29 กันยายน ข่าวปุ๋ยและการเกษตรระหว่างประเทศ6144
-
ข่าว Forex ระหว่างประเทศวันที่ 29 กันยายน5578









