
รายงานรายสัปดาห์ยูเรีย: ราคาต่างประเทศที่เพิ่มขึ้นและราคาฟิวเจอร์สที่เพิ่มขึ้นเพิ่มขึ้นในสัปดาห์ (หมายเลข20230721)
01 ภาพรวมตลาด
1.1 ดัชนีราคายูเรีย Feidoodoo
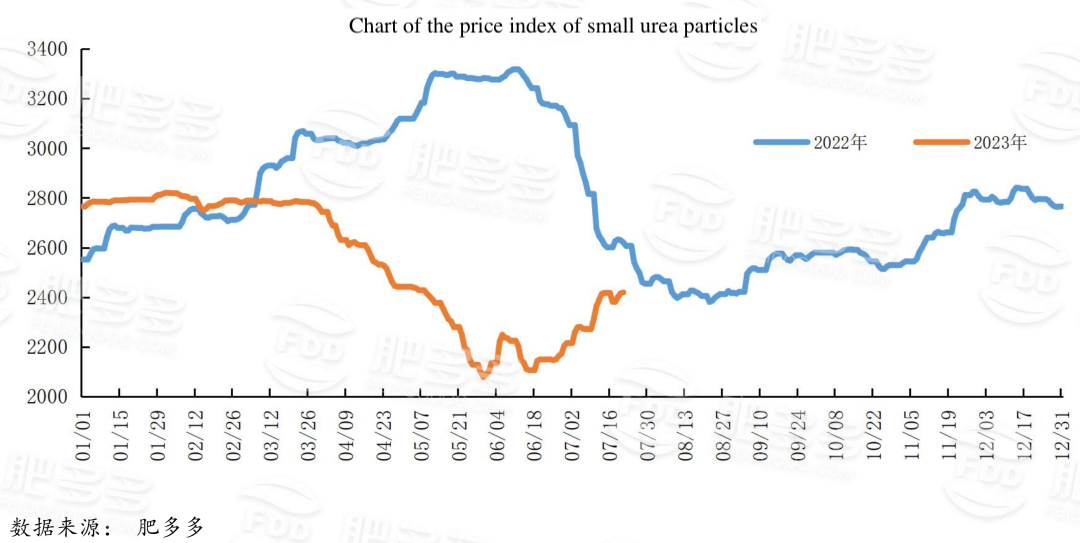
สัปดาห์นี้ ดัชนีราคาเฉลี่ยของยูเรียเม็ดเล็กในประเทศอยู่ที่ 2,399.82 หยวน เพิ่มขึ้น 20.55 จากสัปดาห์ที่แล้ว เพิ่มขึ้น 0.15% จากเดือนก่อนหน้า ในช่วงต้นสัปดาห์ ราคาสปอตของยูเรียลดลง และจากนั้นได้รับแรงหนุนจากราคาต่างประเทศและราคาฟิวเจอร์ส ราคาสปอตกลับมาสูงขึ้นอีกครั้ง และตลาดยังคงแข็งแกร่ง ราคาฟิวเจอร์สที่เพิ่มขึ้นอย่างต่อเนื่องช่วยกระตุ้นความต้องการซื้อสปอต คำสั่งซื้อของบริษัทเพิ่มขึ้น มีรายงานว่าบางโรงงานได้จำกัดการขายคำสั่งซื้อ อย่างไรก็ตาม เมื่อราคาสูงขึ้น บางพื้นที่ในปลายน้ำเริ่มมีการต่อต้าน ความคืบหน้าในการปิดคำสั่งซื้อช้าลง บรรยากาศการรอดูตลาดเริ่มปรากฏขึ้น
1.2 การเสนอราคาพื้นที่จัดส่งยูเรีย
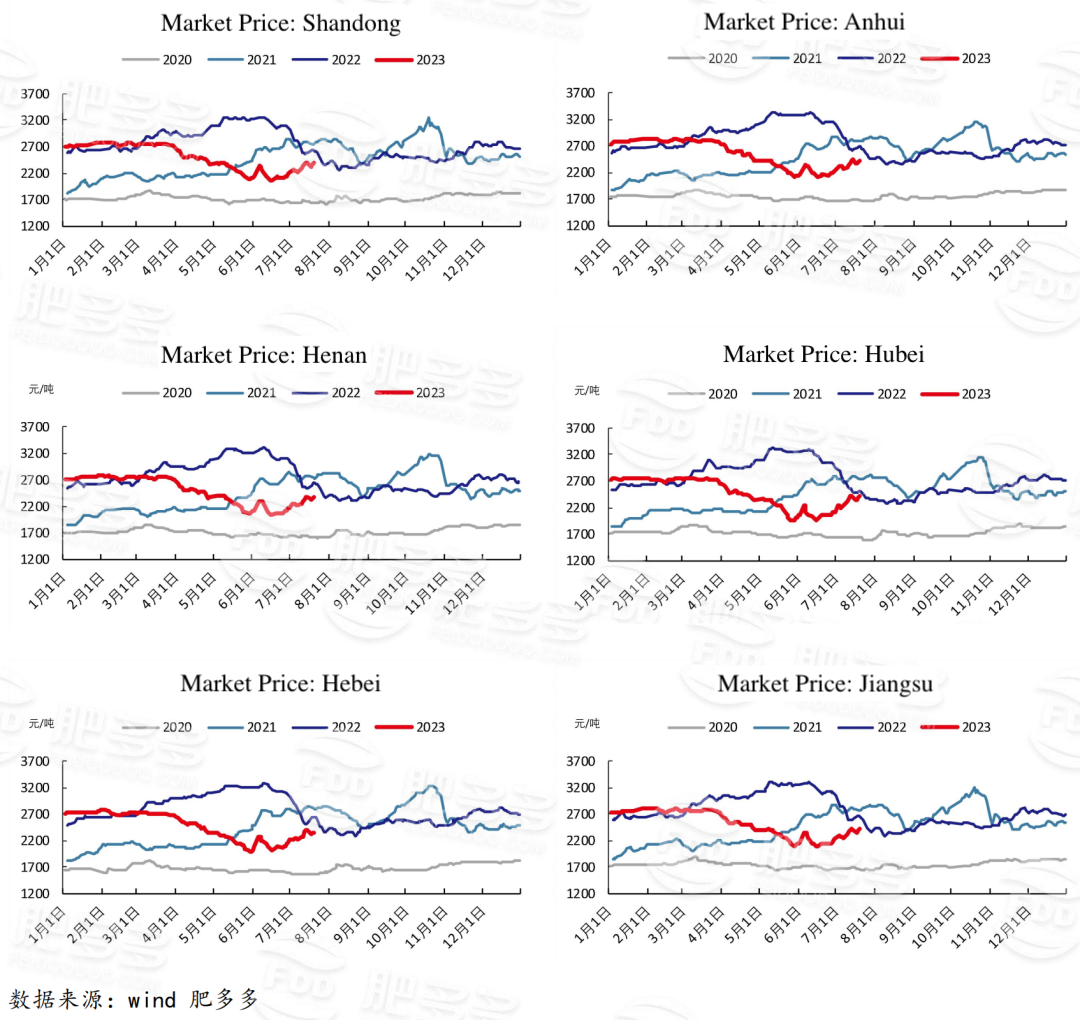
โดยเฉพาะอย่างยิ่ง ราคาทางภาคตะวันออกเฉียงเหนือเพิ่มขึ้นเป็น 2,170-2,260 หยวน/ตัน ในภาคเหนือ ราคาขึ้นเป็น 2,220-2,400 หยวน/ตัน ราคาทางภาคตะวันตกเฉียงเหนือคงที่ที่ 2,420-2,430 หยวน/ตัน ราคาทางภาคตะวันตกเฉียงใต้คงที่ที่ 2,350-3,000 หยวน/ตัน ในภาคตะวันออก ราคาขึ้นเป็น 2,370-2,460 หยวน/ตัน ในภาคกลาง ราคายูเรียเม็ดเล็กและกลางลดลงเป็น 2,370-2,560 หยวน/ตัน และราคายูเรียเม็ดใหญ่เพิ่มขึ้นเป็น 2,380-2,420 หยวน/ตัน ราคาทางภาคใต้คงที่ที่ 2,550-2,650 หยวน/ตัน
1.3 ส่วนต่างฐานฟิวเจอร์สยูเรีย & ส่วนต่าง
1.4 การกระจายใบเสร็จคลังฟิวเจอร์ส
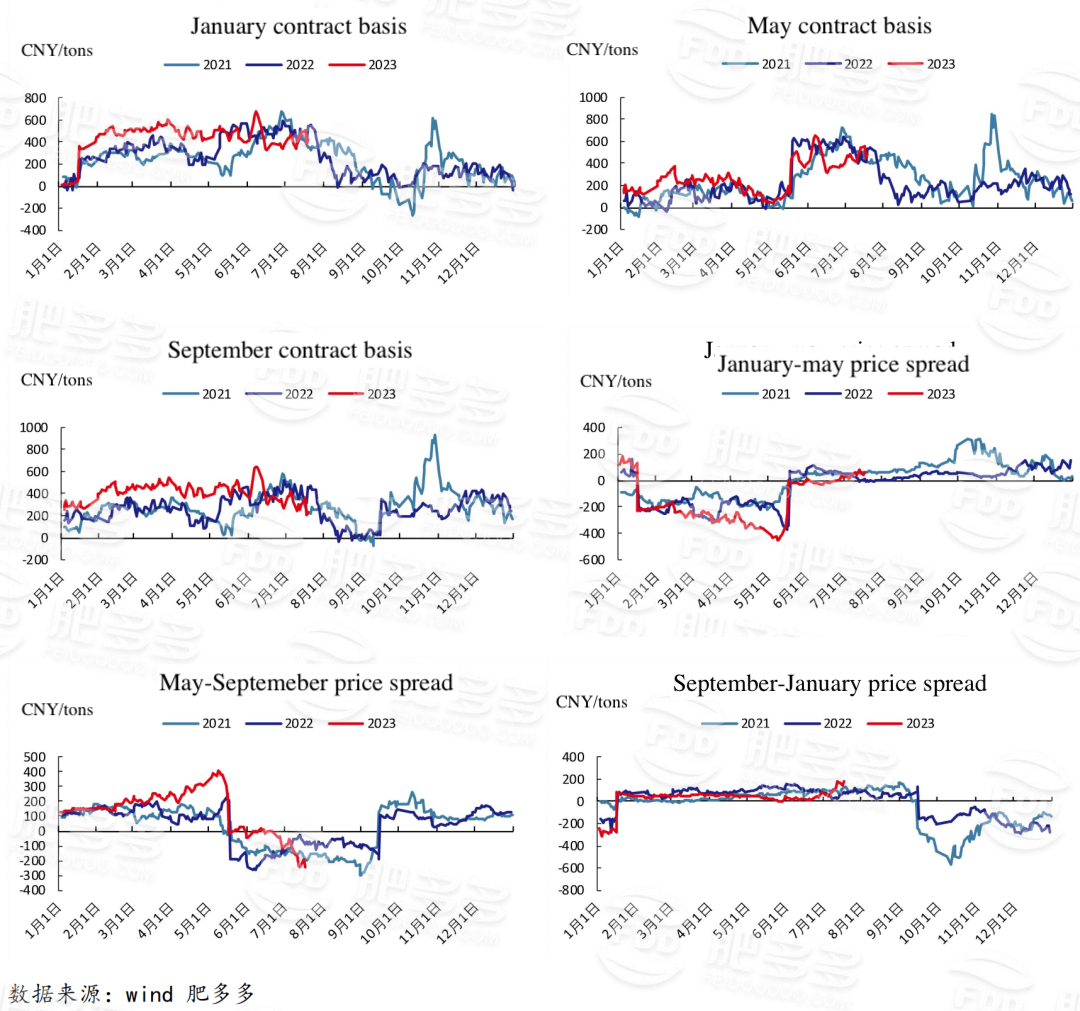
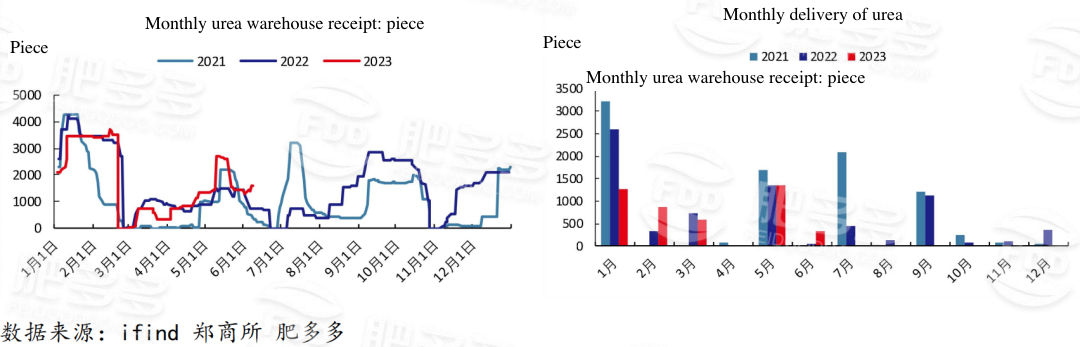
จนถึงวันศุกร์ ฟิวเจอร์สยูเรียของ Zhengshang Exchange อยู่ที่ 1,319 ลดลง 401 จากสัปดาห์ที่แล้ว การส่งมอบทั้งหมดในเดือนกรกฎาคมอยู่ที่ 472
02 พลวัตของห่วงโซ่อุตสาหกรรม
2.1 การฟื้นตัวของการผลิตรายวัน
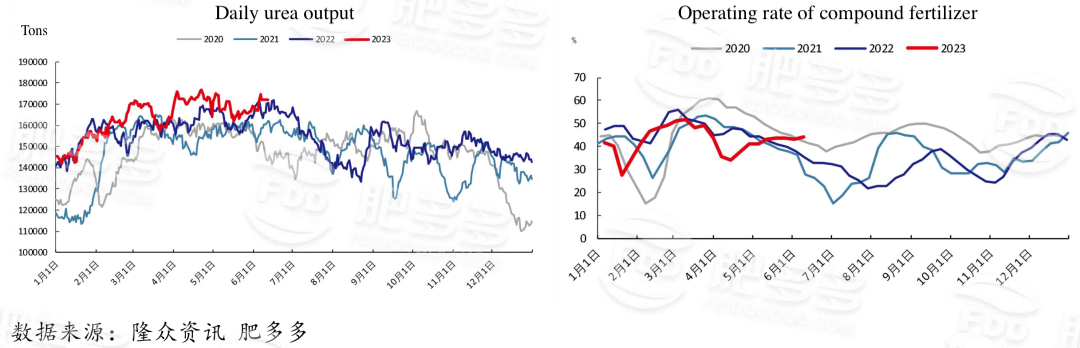
สัปดาห์นี้ การผลิตยูเรียในประเทศอยู่ที่ประมาณ 1.1421 ล้านตัน ลดลง 0.17% เมื่อเทียบกับเดือนก่อนหน้า เพิ่มขึ้น 6.31% เมื่อเทียบกับปีที่แล้ว; การผลิตรายวันอยู่ที่ 163,200 ตัน และการผลิตรายวันเปลี่ยนแปลงเล็กน้อยในระหว่างสัปดาห์ อัตราการดำเนินงานของอุตสาหกรรมยูเรียในประเทศอยู่ที่ประมาณ 77.04% ลดลง 0.13% เมื่อเทียบกับเดือนก่อนหน้า เพิ่มขึ้น 8.29% เมื่อเทียบกับปีที่แล้ว; อัตราการดำเนินงานของอุตสาหกรรมยูเรียในประเทศลดลงในช่วงแคบ สูงกว่าระดับในช่วงเวลาเดียวกันของปีที่แล้ว
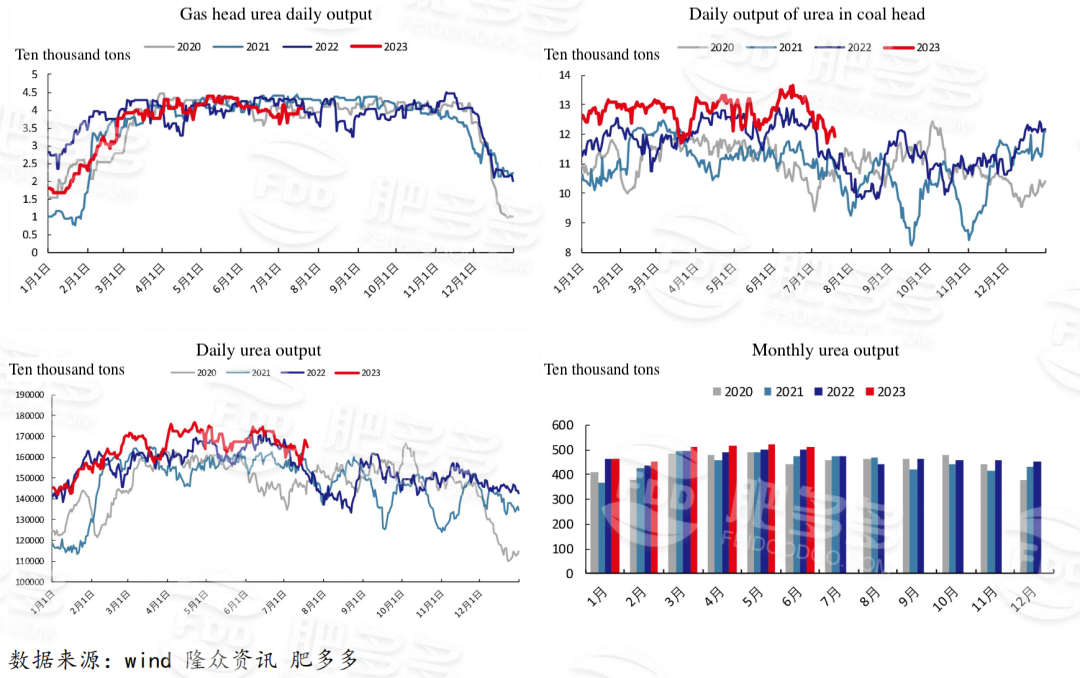
จากมุมมองของกระบวนการ การผลิตยูเรียจากถ่านหินอยู่ที่ประมาณ 861,000 ตัน ลดลง 12,100 ตันจากสัปดาห์ที่แล้ว เพิ่มขึ้น 78,900 ตันจากช่วงเวลาเดียวกันของปีที่แล้ว อัตราการดำเนินงานอยู่ที่ประมาณ 77.50% ลดลง 1.09% จากสัปดาห์ที่แล้ว เพิ่มขึ้น 9.86% จากช่วงเวลาเดียวกันของปีที่แล้ว; การผลิตยูเรียจากก๊าซอยู่ที่ประมาณ 281,100 ตัน เพิ่มขึ้น 10,100 ตันจากสัปดาห์ที่แล้ว ลดลง 11,100 ตันจากช่วงเวลาเดียวกันของปีที่แล้ว อัตราการดำเนินงานอยู่ที่ประมาณ 75.65% ลดลง 2.72% จากสัปดาห์ที่แล้ว เพิ่มขึ้น 3.75%
2.2 พลวัตของโรงงานยูเรีย
2.3 ตลาดวัตถุดิบ
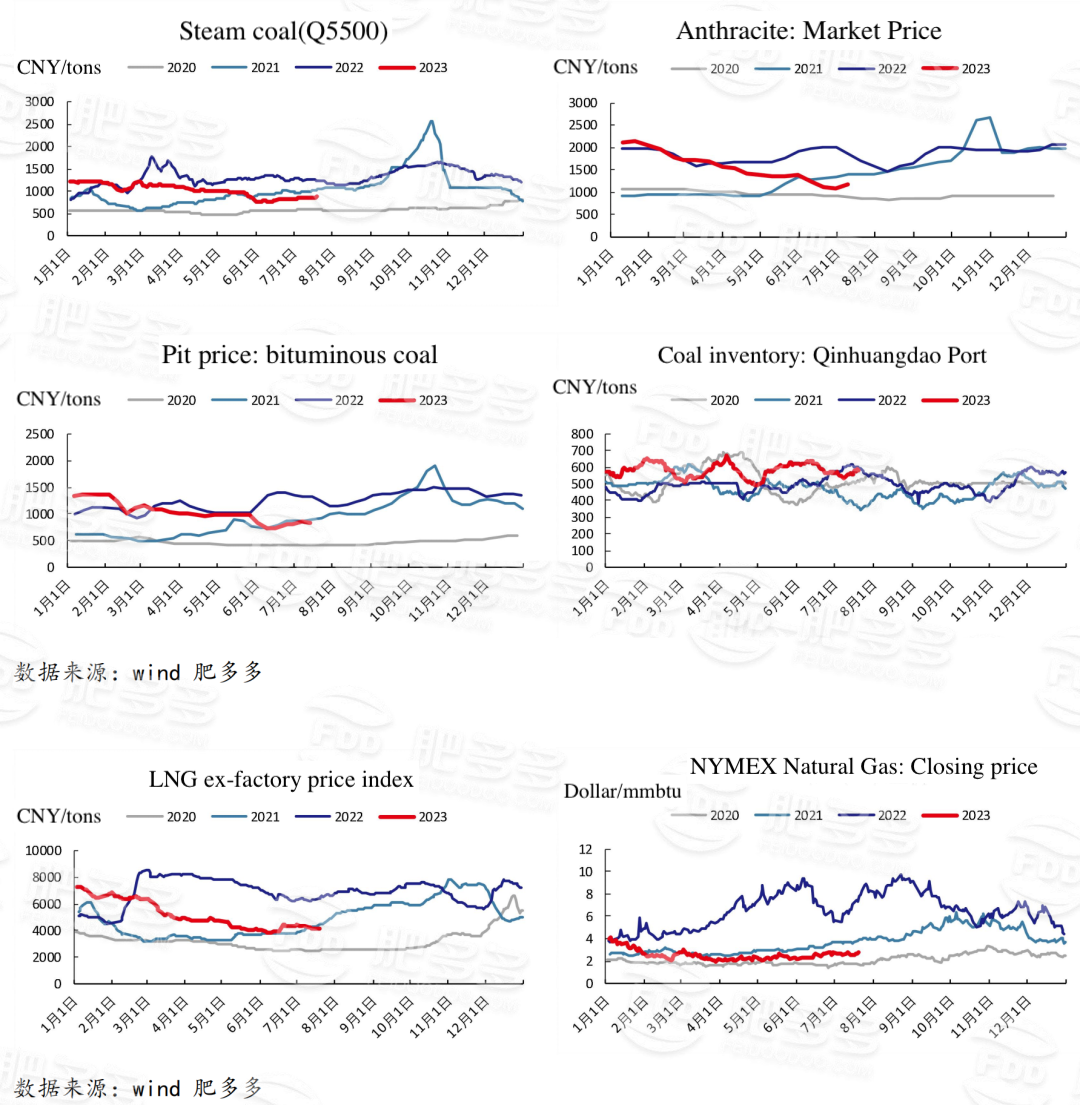
ราคาตลาดถ่านหินฟื้นตัวในสัปดาห์นี้ และราคาถ่านหินที่ท่าเรือเกิน 900 หยวน/ตัน ผู้ค้าคาดการณ์ว่าฤดูร้อนจะมีความต้องการเพิ่มขึ้น ความตั้งใจในการขายสินค้าราคาต่ำลดลง อุณหภูมิที่สูงขึ้นทำให้การบริโภครายวันของโรงไฟฟ้าเพิ่มขึ้น และสินค้าคงคลังที่ท่าเรือยังคงลดลง การตรวจสอบความปลอดภัยของเหมืองถ่านหินเพิ่มขึ้นและอุปทานในตลาดตึงตัว ราคาถ่านหินความร้อนในต่างประเทศมีเสถียรภาพและการนำเข้าถ่านหินลดลง ความอ่อนแอของความเชื่อมั่นการค้าภายในประเทศทำให้การสอบถามตลาดนำเข้าลดลง; นอกจากนี้ ราคาถ่านหินนำเข้าต่ำ และราคาของเหมืองในต่างประเทศกลับด้าน และผู้ค้าส่วนใหญ่หยุดดำเนินการ
อย่างไรก็ตาม บริษัทเคมีปลายน้ำยังคงต้องการเติมสินค้าคงคลัง ผู้ค้าส่วนใหญ่รอดู ความตั้งใจในการจัดซื้อมีน้อย ในแง่ของถ่านหินแอนทราไซต์เม็ดใหญ่ บางบริษัทผลิตยูเรียได้หยุดการผลิตเพื่อซ่อมบำรุงเมื่อเร็วๆ นี้ บริษัทเคมีมีการจัดซื้อถ่านหินดิบในอัตราที่ช้า และต้องการเติมสินค้าคงคลังมากขึ้น ลูกค้าภาคครัวเรือนมีความรู้สึกในการซื้อที่เย็นลงเล็กน้อย และความต้องการเก็งกำไรของผู้ค้าลดลงตามสถานการณ์ตลาดปัจจุบัน
ราคาถ่านหินที่ท่าเรือเพิ่มขึ้นในสัปดาห์นี้ ข้อเสนอถ่านหินความร้อน Q5500 ที่ท่าเรือฉินหวงเต่าอยู่ที่ 900 หยวน/ตัน เพิ่มขึ้น 50 หยวน/ตันจากสัปดาห์ที่แล้ว ราคาถ่านหินแอนทราไซต์เม็ดใหญ่ที่ส่งไปยังโรงงานอยู่ที่ 1,000-1,100 หยวน/ตัน และราคาเพิ่มขึ้น 0 หยวน/ตันจากสัปดาห์ที่แล้ว
2.4 สินค้าคงคลังในตลาด
สัปดาห์นี้ สินค้าคงคลังยูเรียเม็ดใหญ่ที่ท่าเรือในประเทศอยู่ที่ 43,000 ตัน ลดลง 21,000 ตันจากสัปดาห์ที่แล้ว ลดลง 9,000 ตันจากช่วงเวลาเดียวกันของปีที่แล้ว ปริมาณยูเรียเม็ดใหญ่ที่ท่าเรือลดลงในสัปดาห์นี้ ต่ำกว่าช่วงเวลาเดียวกันของปีที่แล้ว
สัปดาห์นี้ สินค้าคงคลังยูเรียเม็ดเล็กที่ท่าเรือในประเทศอยู่ที่ 77,000 ตัน เพิ่มขึ้น 24,000 ตันจากสัปดาห์ที่แล้ว เพิ่มขึ้น 40,000 ตันจากช่วงเวลาเดียวกันของปีที่แล้ว สูงกว่าช่วงเวลาเดียวกันของปีที่แล้ว
สัปดาห์นี้ สินค้าคงคลังของบริษัทอยู่ที่ประมาณ 152,200 ตัน เพิ่มขึ้น 0.46 ล้านตันจากเดือนก่อนหน้า; สินค้าคงคลังที่ท่าเรือรวมอยู่ที่ 80,000 ตัน ลดลง 43.26% จากไตรมาสก่อนหน้า
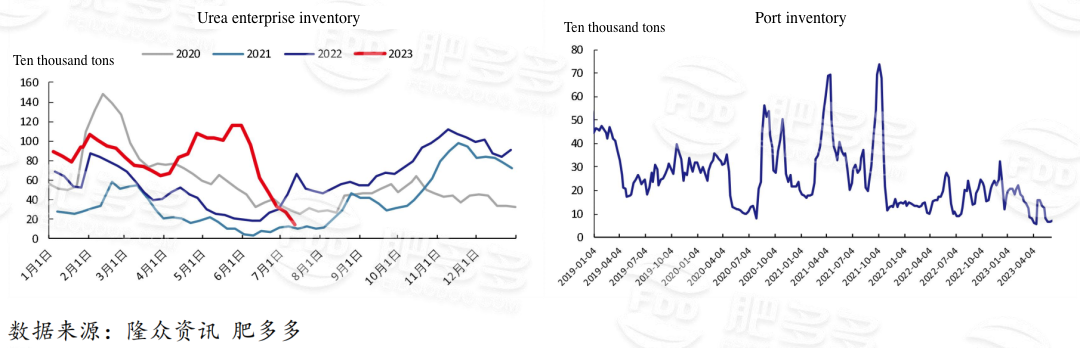
2.5 กำไรจากการผลิตยูเรีย
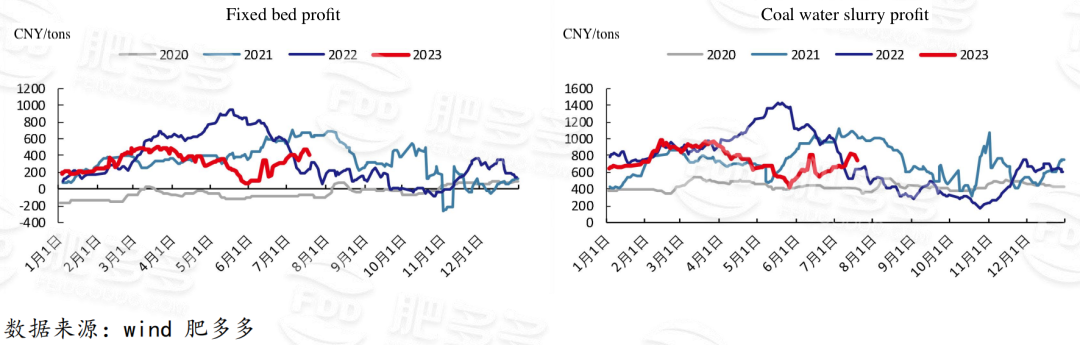
2.6 อุตสาหกรรมปุ๋ยผสม
สัปดาห์นี้ ตลาดปุ๋ยผสมในประเทศมีเสถียรภาพ และบรรยากาศการรอดูหนัก ในแง่ของวัตถุดิบ ยูเรียได้รับการสนับสนุนจากแนวโน้มระหว่างประเทศ การเพิ่มขึ้นของฟิวเจอร์สและถ่านหิน และตลาดลดลงก่อนแล้วจึงเพิ่มขึ้น รักษาตลาดที่แกว่งตัวในช่วงแคบ; โมโนแอมโมเนียมฟอสเฟตได้รับแรงหนุนจากปัจจัยต่างๆ เช่น ความพร้อมของบริษัทที่เพียงพอและความต้องการในการปิดคำสั่งซื้อในปลายน้ำ และบรรยากาศการเก็งกำไรในตลาดไม่ได้ลดลง และราคาบางส่วนยังคงเพิ่มขึ้น โดยรวมแล้ว การสนับสนุนด้านต้นทุนของปุ๋ยผสมไม่ได้ลดลง ในด้านบริษัท การรับล่วงหน้าส่วนใหญ่ขึ้นอยู่กับนโยบาย เช่น การรับประกันดอกเบี้ยที่ไม่มีการกำหนดราคา หรือการผ่อนปรนการชำระเงิน และการเสนอราคาครั้งใหม่มีน้อย โดยเฉพาะอย่างยิ่งตลาดราคาปุ๋ยข้าวสาลียังคงไม่ชัดเจน ในภูมิภาคข้าวทางตอนใต้ ความต้องการอ่อนตัวลง และบริษัทส่วนใหญ่รับคำสั่งซื้อและเคลียร์สินค้า ในปัจจุบัน ตลาดยังคงไม่เสถียรเนื่องจากการดำเนินการของวัตถุดิบ และบรรยากาศการรอดูค่อนข้างหนัก
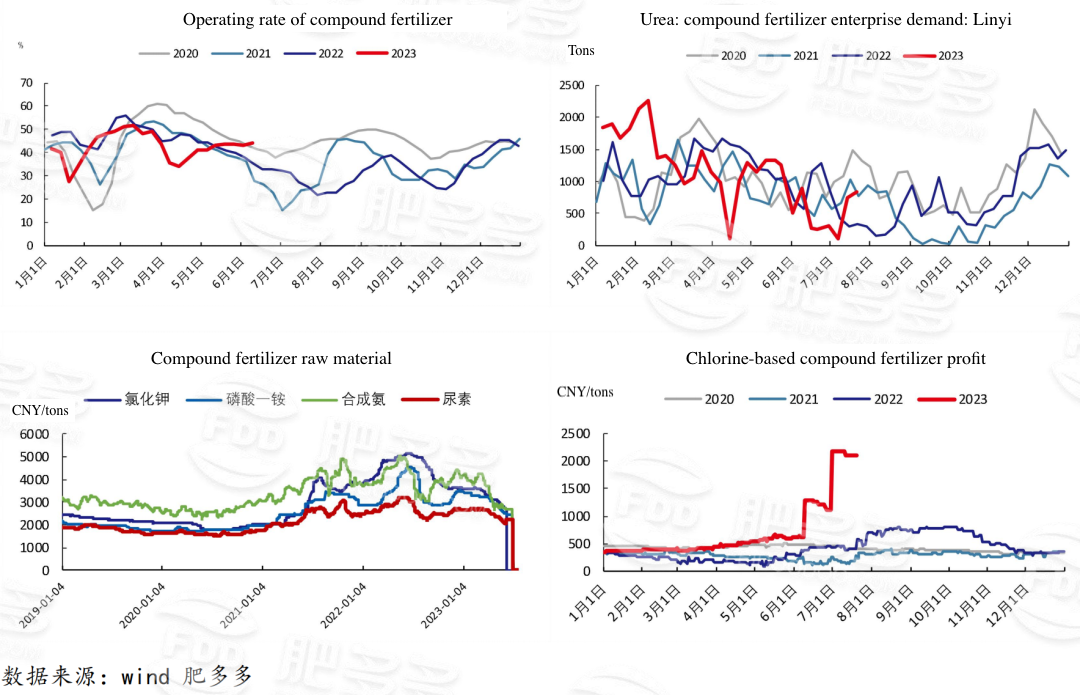
2.7 อุตสาหกรรมเมลามีน
สัปดาห์นี้ จุดสนใจโดยรวมของตลาดเมลามีนในประเทศเพิ่มขึ้น แต่ผลการดำเนินงานแตกต่างกันไปตามภูมิภาค สัปดาห์ที่แล้ว ราคาทางภาคเหนือเพิ่มขึ้นเร็วและมากขึ้น ความคิดต่อต้านในปลายน้ำปรากฏขึ้น ประกอบกับราคาวัตถุดิบยูเรียที่ลดลงในช่วงสุดสัปดาห์ บริษัทเมลามีนยอมรับคำสั่งซื้ออย่างกระตือรือร้น ราคาสูงสุดลดลง; สัปดาห์ที่แล้ว ราคาทางภาคตะวันตกเฉียงใต้ค่อนข้างต่ำเมื่อเทียบกับภาคเหนือ และสัปดาห์นี้ส่วนใหญ่เพิ่มขึ้น แม้ว่าราคาวัตถุดิบยูเรียจะเพิ่มขึ้นอีกครั้งในช่วงปลายสัปดาห์ การรับสินค้าจากปลายน้ำระมัดระวังมากขึ้น และการซื้อขายในตลาดเมลามีนค่อนข้างซบเซา และราคาไม่มีการเปลี่ยนแปลงที่สำคัญ ในระยะสั้น ความคิดรอดูตลาดยังคงแข็งแกร่ง และบริษัทส่วนใหญ่รับคำสั่งซื้อที่ได้รับล่วงหน้าและยังคงติดตามแนวโน้มของวัตถุดิบ อัตราการดำเนินงานของอุตสาหกรรมเมลามีนในประเทศอยู่ที่ 61.59% ลดลง 1.89% จากสัปดาห์ที่แล้ว; การผลิตเมลามีนรายสัปดาห์อยู่ที่ 26,800 ตัน ลดลง 3.25% จากสัปดาห์ก่อน
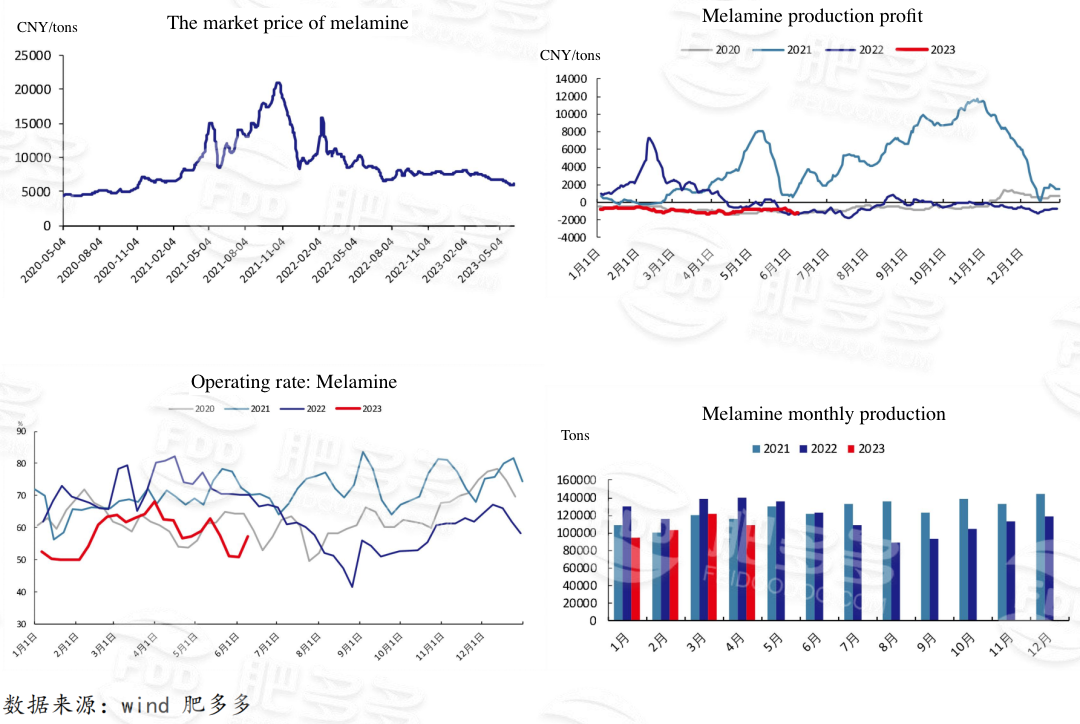
2.8 ส่วนต่างราคาของชนิดที่เกี่ยวข้อง
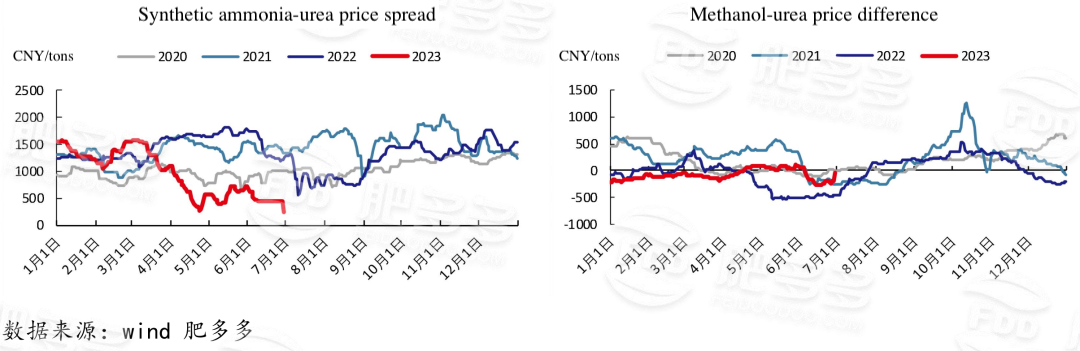
2.9 การเสนอราคาตลาดระหว่างประเทศ
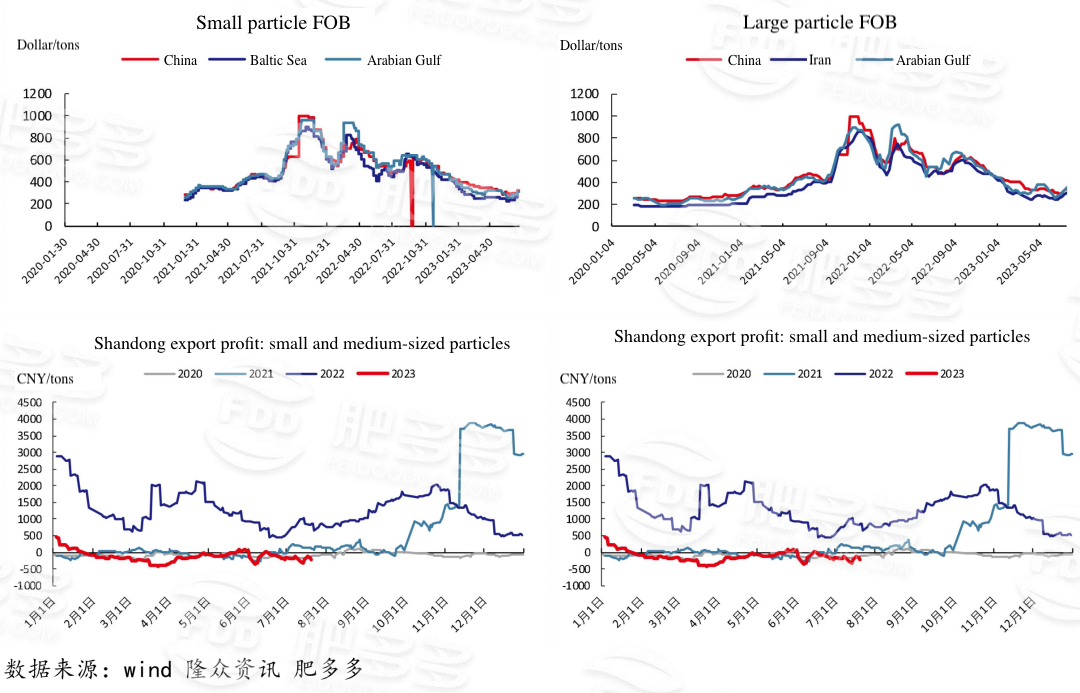
ในตลาดระหว่างประเทศ ราคาฟรีออนบอร์ด (FOB) ของยูเรียเม็ดเล็กในจีนอยู่ที่ 318-320 ดอลลาร์สหรัฐ/ตัน และราคาหลักเพิ่มขึ้น 3 ดอลลาร์สหรัฐ/ตันจากสัปดาห์ที่แล้ว; ราคาฟรีออนบอร์ดของทะเลบอลติกอยู่ที่ 300-330 ดอลลาร์สหรัฐ/ตัน และราคาหลักเพิ่มขึ้น 10 ดอลลาร์สหรัฐ/ตันจากสัปดาห์ที่แล้ว
ราคาฟรีออนบอร์ดของยูเรียเม็ดใหญ่ในจีนอยู่ที่ 340-350 ดอลลาร์สหรัฐ/ตัน ราคาหลักเพิ่มขึ้น 20 ดอลลาร์สหรัฐ/ตันจากสัปดาห์ที่แล้ว; ราคาฟรีออนบอร์ดของยูเรียเม็ดใหญ่ในอิหร่านอยู่ที่ 306 ดอลลาร์สหรัฐ/ตัน ราคาหลักเพิ่มขึ้น 16 ดอลลาร์สหรัฐ/ตันจากสัปดาห์ที่แล้ว
2.10 สถานการณ์การส่งออกปุ๋ยไนโตรเจน
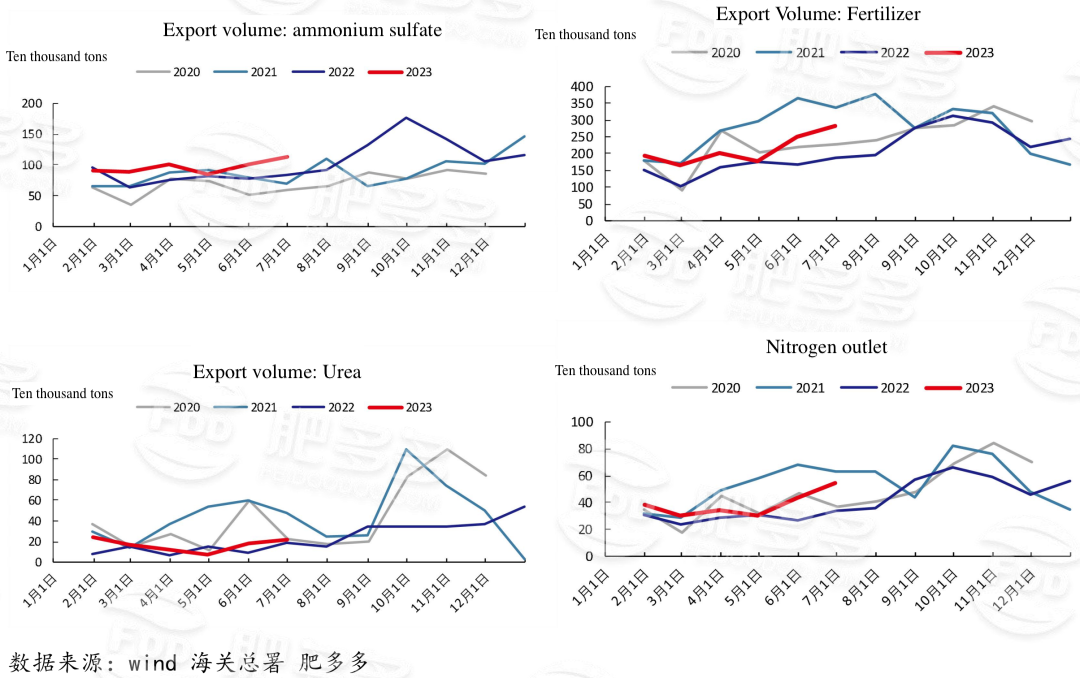
ในเดือนพฤษภาคม การส่งออกยูเรียในประเทศอยู่ที่ 182,900 ตัน และปริมาณการส่งออกสะสมตั้งแต่เดือนมกราคมถึงพฤษภาคมอยู่ที่ 785,600 ตัน เพิ่มขึ้น 247,600 ตันจากปีที่แล้ว
03 แนวโน้มตลาดในอนาคต
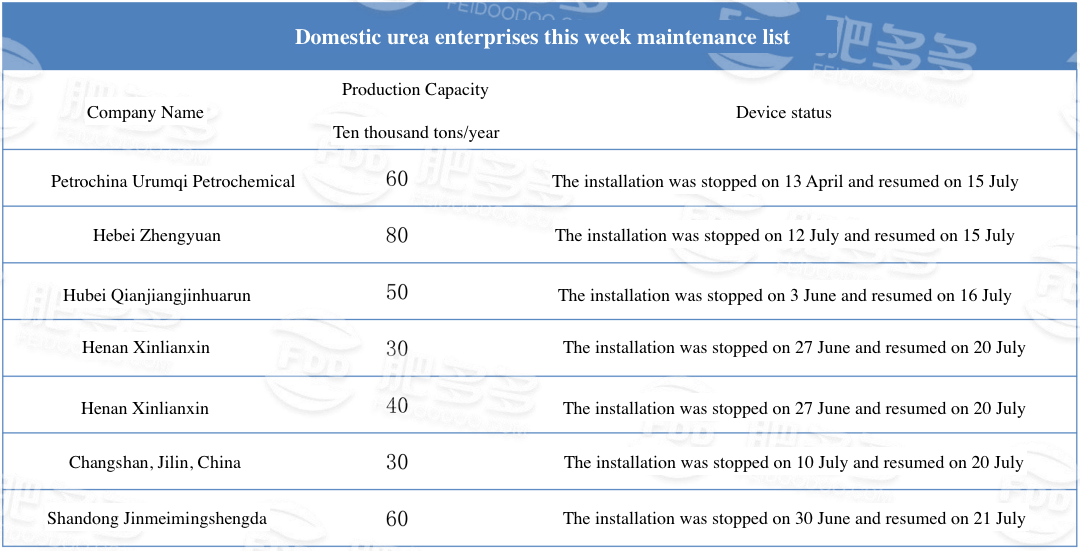
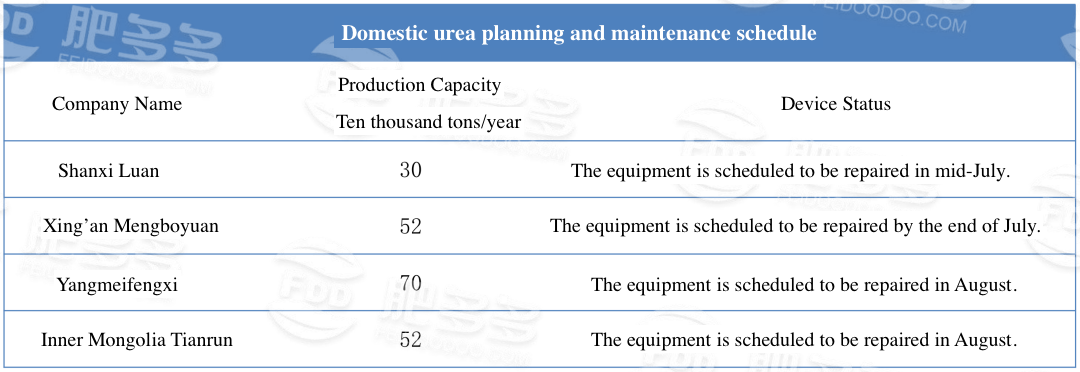
อุปทาน: การซ่อมบำรุงในปัจจุบันกำลังสิ้นสุดลง และการผลิตรายวันกำลังเพิ่มขึ้น กำลังการผลิตใหม่กำลังจะมาถึง
สินค้าคงคลัง: สินค้าคงคลังลดลงต่อเนื่อง สินค้าคงคลังของโรงงานต่ำ และโรงงานมีความเต็มใจที่จะขึ้นราคา อย่างไรก็ตาม การเริ่มต้นคลังสินค้าเป็นเรื่องของเวลา และปลายเดือนกรกฎาคมควรระมัดระวัง
ต้นทุน: ราคาถ่านหินความร้อนมีเสถียรภาพ แต่มีพื้นที่สำหรับการฟื้นตัวน้อย ราคาถ่านหินแอนทราไซต์เม็ดใหญ่แตะจุดต่ำสุด และต้นทุนเตียงคงที่สิ้นสุดการสำรวจ
ความต้องการ: ความต้องการทางการเกษตรสิ้นสุดลง ความต้องการส่งออกปล่อยออกมาในระยะสั้น ให้ความสนใจกับสถานการณ์ที่ท่าเรือ ด้วยสินค้าคงคลังต่ำ ความต้องการเก็งกำไรปรากฏขึ้น
-
9 ตุลาคม ข่าวสารระหว่างประเทศเกี่ยวกับปุ๋ยและการเกษตร9772
-
9 ตุลาคม ข่าวฟอเร็กซ์นานาชาติ8287
-
8 ตุลาคม อัปเดตรายวันเกี่ยวกับยูเรีย: อารมณ์ในการประมูลของอินเดียเริ่มสงบลง; ตลาดกำลังรอดูและเฝ้าติดตาม6195
-
รายงานปุ๋ยฟอสเฟตประจำวันที่ 8 ตุลาคม: แนวโน้มเงียบสงบและคงตัว ตลาดระมัดระวัง7002
-
วันที่ 8 ตุลาคม รายวันสารกำจัดศัตรูพืช: ตลาดถือเสถียรภาพหลังวันหยุด6606









