
รายงานกลางปีในตลาดแอมโมเนียมฟอสเฟตในปี2023
รายงานกลางปีเกี่ยวกับตลาดแอมโมเนียมฟอสเฟตในปี 2023
1.1 ภาพรวมของตลาดแอมโมเนียมฟอสเฟตในจีนในปี 2023
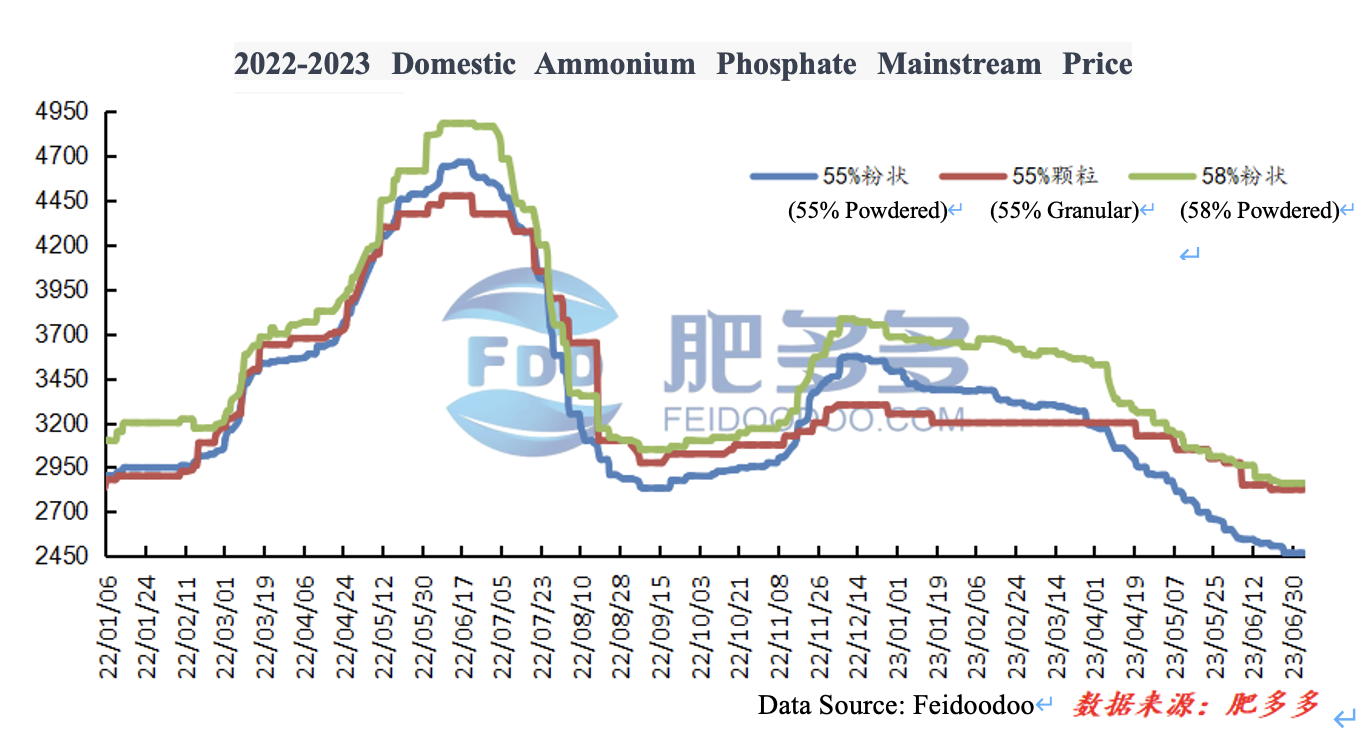
ในช่วงครึ่งแรกของปี 2023 ตลาดแอมโมเนียมฟอสเฟตในประเทศจีนมีความเสถียรในช่วงแรกและตามมาด้วยการลดลง ตามข้อมูลจาก Feiduoduo ณ วันที่ 30 มิถุนายน ค่าต่ำสุดกลางปีของดัชนีแอมโมเนียมฟอสเฟตชนิดผง 55% ลดลง 1021.25 เมื่อเทียบกับค่าสูงสุดในช่วงต้นปี คิดเป็นการลดลง 29.27%; ค่าต่ำสุดกลางปีของดัชนีแอมโมเนียมฟอสเฟตชนิดเม็ด 55% ลดลง 425 เมื่อเทียบกับค่าสูงสุดในช่วงต้นปี คิดเป็นการลดลง 13.08%; และค่าต่ำสุดกลางปีของดัชนีแอมโมเนียมฟอสเฟตชนิดผง 58% ลดลง 823.33 เมื่อเทียบกับค่าสูงสุดในช่วงต้นปี คิดเป็นการลดลง 22.35%.
รูปที่ 1
ในไตรมาสแรก ตลาดแอมโมเนียมฟอสเฟตในประเทศมีการปรับลดราคาลงเล็กน้อย โดยราคาของชนิดผง 55% และ 58% มีความผันผวนอย่างมาก ในขณะที่ชนิดเม็ด 55% มีการลดราคาลงเพียงครั้งเดียว ในช่วงต้นไตรมาส ความต้องการค่อนข้างอ่อนแอ และโรงงานบางแห่งลดราคาเพื่อบรรเทาความกดดันจากสต็อกสินค้า โรงงานบางแห่งใช้มาตรการกำหนดราคาขั้นต่ำ เมื่อราคาวัตถุดิบลดลงอย่างต่อเนื่อง การสนับสนุนด้านต้นทุนเริ่มอ่อนแอลง อย่างไรก็ตาม ด้วยการจัดซื้อก่อนเทศกาลตรุษจีนและการส่งมอบที่ล่าช้าซึ่งสามารถดำเนินการได้จนถึงกลางไตรมาส ราคาจึงมีเสถียรภาพ ในช่วงกลางไตรมาส ตลาดแอมโมเนียมฟอสเฟตมีความผันผวนลดลงเล็กน้อย หลังจากวันหยุดเทศกาลตรุษจีน ราคาวัตถุดิบลดลงอย่างต่อเนื่อง พร้อมกับราคายูเรียที่ลดลง ความเชื่อมั่นในตลาดกลายเป็นลบ คำสั่งซื้อใหม่มีน้อย และความกดดันจากสต็อกสินค้าในโรงงานเพิ่มขึ้น ในช่วงปลายไตรมาส ตั้งแต่เดือนมีนาคม ตลาดยังคงดำเนินไปอย่างอ่อนแอ ในช่วงแรก ราคาวัตถุดิบแอมโมเนียสังเคราะห์ยังคงสูง ทำให้ราคาตลาดกลับด้าน ในช่วงปลายไตรมาส ราคาของแอมโมเนียสังเคราะห์และกำมะถันลดลงอย่างต่อเนื่อง และการสนับสนุนด้านต้นทุนเริ่มอ่อนแอลง โรงงานลดการผลิตหรือดำเนินการบำรุงรักษาโรงงาน ส่งผลให้อัตราการดำเนินงานของอุตสาหกรรมแอมโมเนียมฟอสเฟตลดลงอย่างมาก เมื่อฤดูการใส่ปุ๋ยในฤดูใบไม้ผลิสิ้นสุดลง ความต้องการแอมโมเนียมฟอสเฟตจากปลายน้ำลดลง ส่งผลให้สถานการณ์อุปสงค์และอุปทานในตลาดอ่อนแอ.
ในไตรมาสที่สอง ตลาดแอมโมเนียมฟอสเฟตยังคงมีแนวโน้มลดลง โดยราคาของชนิดผง 55% และ 58% ลดลงประมาณ 700 หยวนต่อตัน ในแง่ของวัตถุดิบ ราคาของกำมะถันและแอมโมเนียสังเคราะห์ลดลงอย่างต่อเนื่องตลอดทั้งไตรมาส และความเชื่อมั่นในตลาดยังคงไม่ดี ประกอบกับผลการขายที่ไม่ดีของบริษัทปุ๋ยผสมปลายน้ำ และความกดดันจากสต็อกสินค้าลดลงอย่างมากเนื่องจากการลดภาระการดำเนินงาน ความกระตือรือร้นในการซื้อแอมโมเนียมฟอสเฟตวัตถุดิบลดลง ส่งผลให้อัตราการดำเนินงานของอุตสาหกรรมแอมโมเนียมฟอสเฟตลดลงสู่ระดับต่ำสุดของปี ส่งผลให้การผลิตลดลงอย่างมาก ในช่วงกลางเดือนพฤษภาคม หลังจากวันหยุดวันแรงงาน การขายปุ๋ยข้าวโพดปลายน้ำมีการปรับปรุงเล็กน้อย อย่างไรก็ตาม เนื่องจากการใส่ปุ๋ยในฤดูร้อนและการใส่ปุ๋ยเสริมส่วนใหญ่พึ่งพาปุ๋ยไนโตรเจนสูง พื้นที่ตลาดสำหรับแอมโมเนียมฟอสเฟตจึงมีจำกัด ดังนั้นการซื้อจากปลายน้ำจึงมีจำกัด โรงงานมีคำสั่งซื้อน้อย และสต็อกสินค้ายังคงมีความกดดัน ส่งผลให้ราคาลดลงอย่างต่อเนื่อง ในช่วงปลายไตรมาส บริษัทปุ๋ยผสมปลายน้ำสั่งซื้อวัตถุดิบแบบทันเวลา ส่วนใหญ่เพื่อเตรียมพร้อมสำหรับการใส่ปุ๋ยในฤดูใบไม้ร่วง การใส่ปุ๋ยในฤดูใบไม้ร่วงส่วนใหญ่พึ่งพาปุ๋ยฟอสฟอรัสสูง ส่งผลให้เกิดความเชื่อมั่นในตลาดแอมโมเนียมฟอสเฟตในเชิงบวกเล็กน้อย บริษัทเริ่มได้รับคำสั่งซื้อ และความกดดันจากสต็อกสินค้าลดลง.
โดยรวมแล้ว ในช่วงครึ่งแรกของปี 2023 ตลาดแอมโมเนียมฟอสเฟตเผชิญกับการลดราคาลงอย่างต่อเนื่องเนื่องจากการสนับสนุนด้านต้นทุนที่ไม่เพียงพอและความต้องการที่อ่อนแอลง และความเชื่อมั่นในตลาดยังห่างไกลจากการมองในแง่ดี.
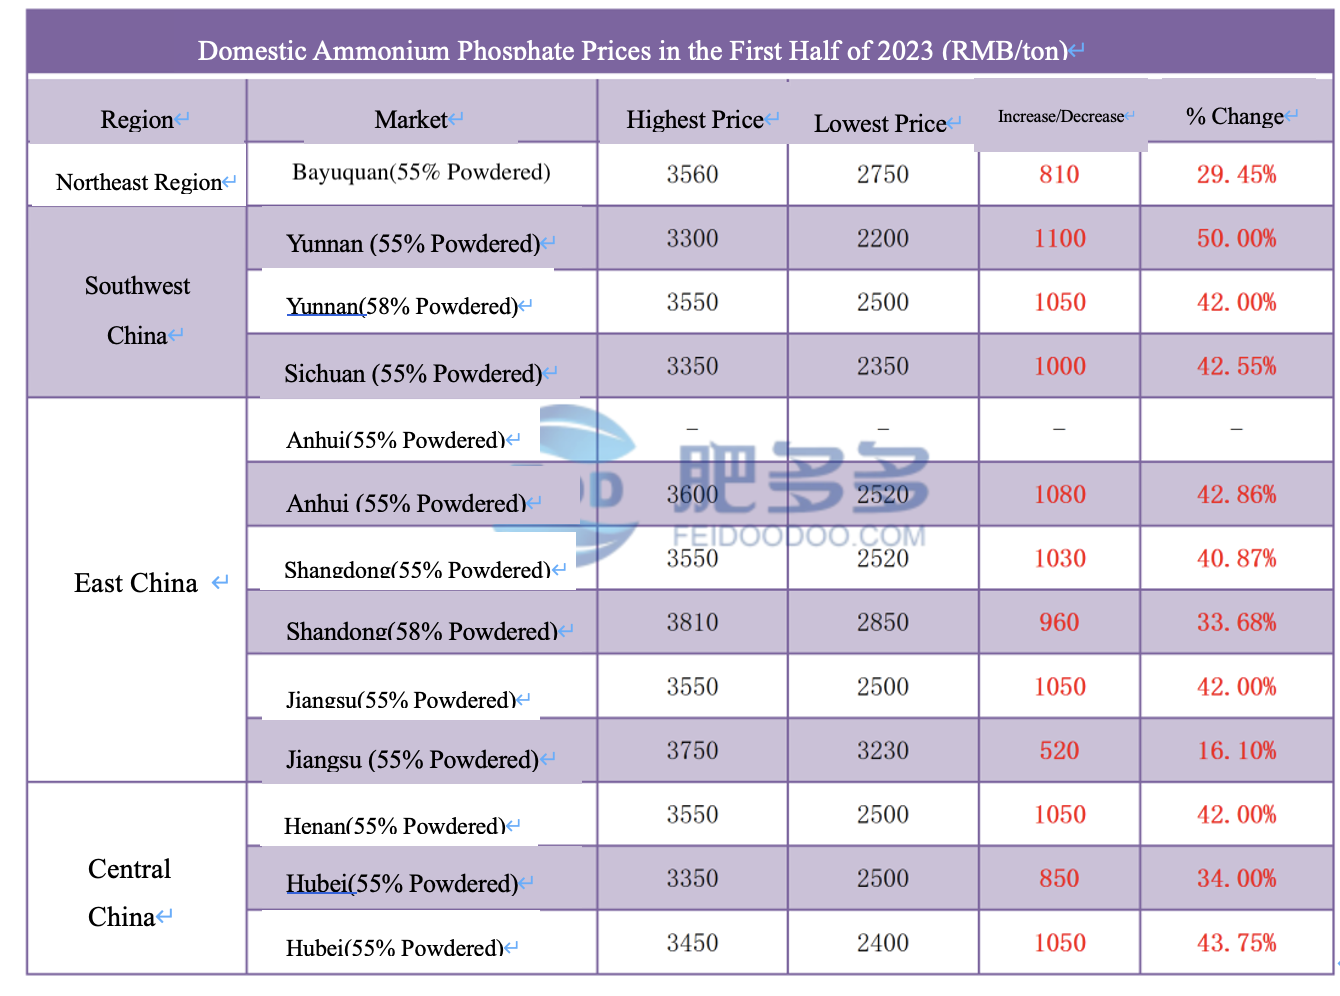
1.2 การเปรียบเทียบราคาต่ำสุดและสูงสุดในตลาดแอมโมเนียมฟอสเฟตในจีนในปี 2023
ตารางที่ 1
2.1 การวิเคราะห์การผลิตแอมโมเนียมฟอสเฟตในจีนในปี 2023
รูปที่ 2
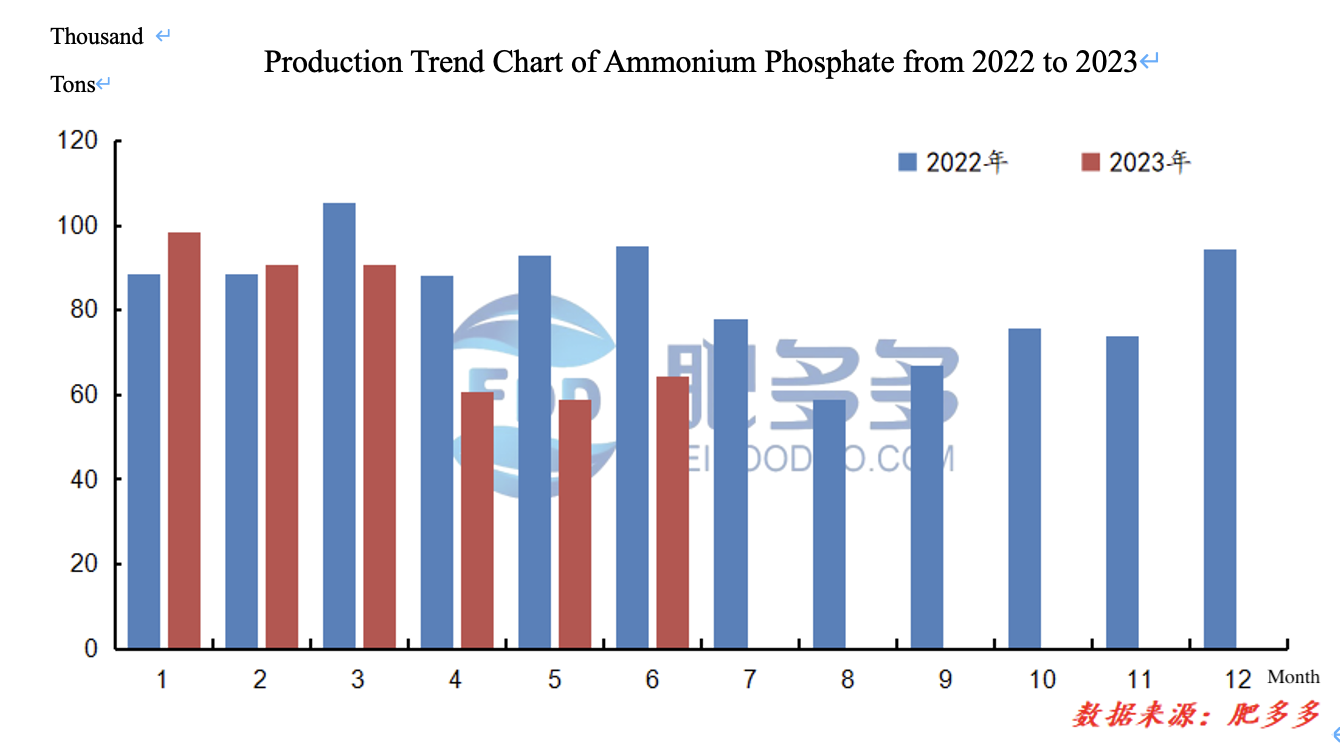
การผลิตแอมโมเนียมฟอสเฟตในตลาดจีนตั้งแต่เดือนมกราคมถึงมิถุนายน 2023 อยู่ที่ประมาณ 4.6346 ล้านตัน ลดลง 0.9437 ล้านตันเมื่อเทียบกับปีที่แล้ว คิดเป็นการลดลง 20.36% เมื่อเทียบปีต่อปี โดยรวมแล้วการผลิตลดลงเมื่อเทียบกับปีที่แล้ว.
2.2 การวิเคราะห์อัตราการดำเนินงานในตลาดแอมโมเนียมฟอสเฟตในจีนในปี 2023
รูปที่ 3
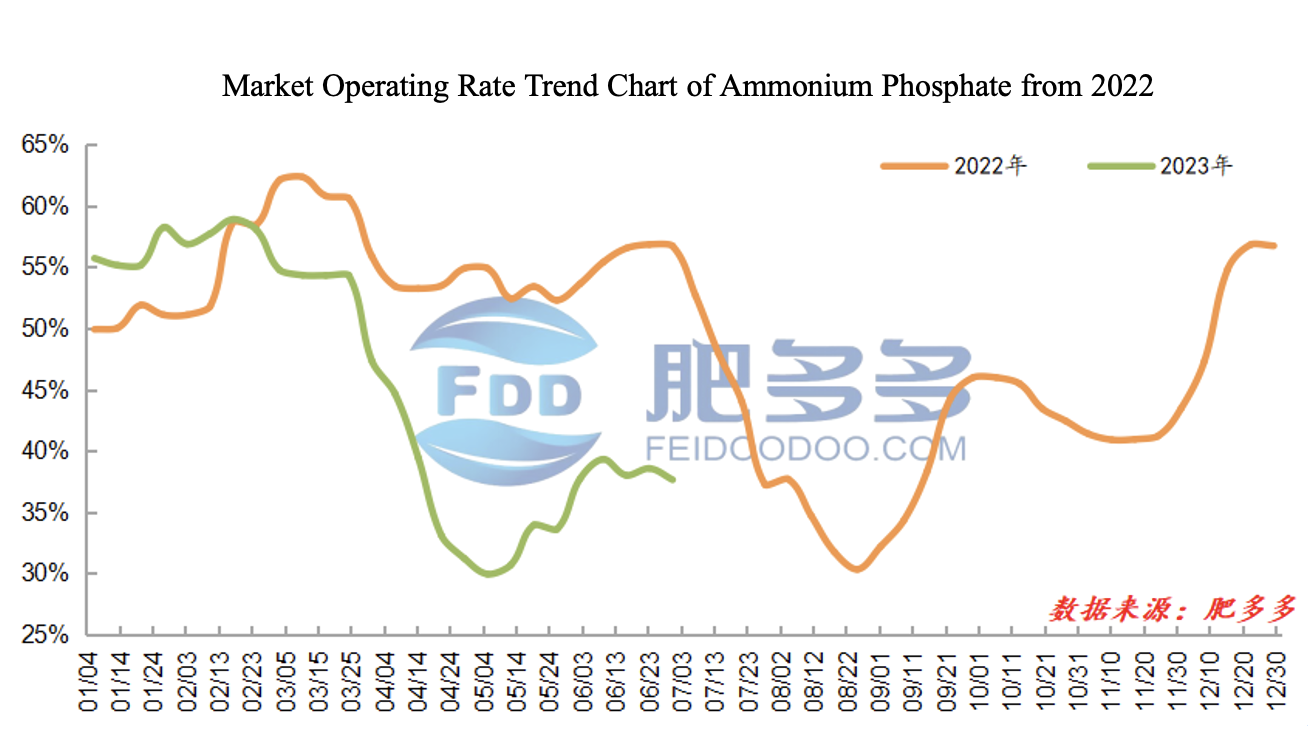
ในช่วงครึ่งแรกของปี 2023 อัตราการดำเนินงานของโรงงานแอมโมเนียมฟอสเฟตในตลาดจีนลดลงเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว ในไตรมาสแรก อัตราการดำเนินงานยังคงอยู่เหนือ 50% แต่ในไตรมาสที่สอง เมื่อความต้องการอ่อนแอลงและต้นทุนลดลงอย่างต่อเนื่อง อัตราการดำเนินงานลดลงเหลือประมาณ 30% ในเดือนมิถุนายน มีการฟื้นตัวเล็กน้อยในอัตราการดำเนินงาน.
3.1 การวิเคราะห์การส่งออกแอมโมเนียมฟอสเฟตในจีนในปี 2023
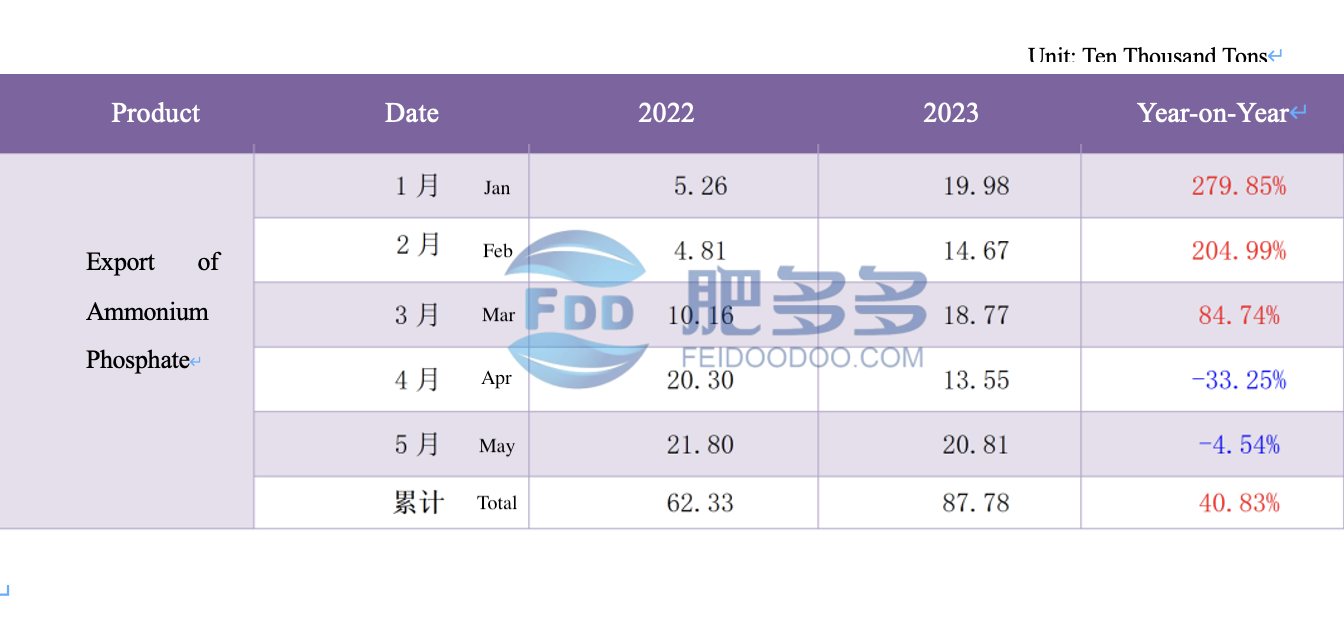
ตารางที่ 2
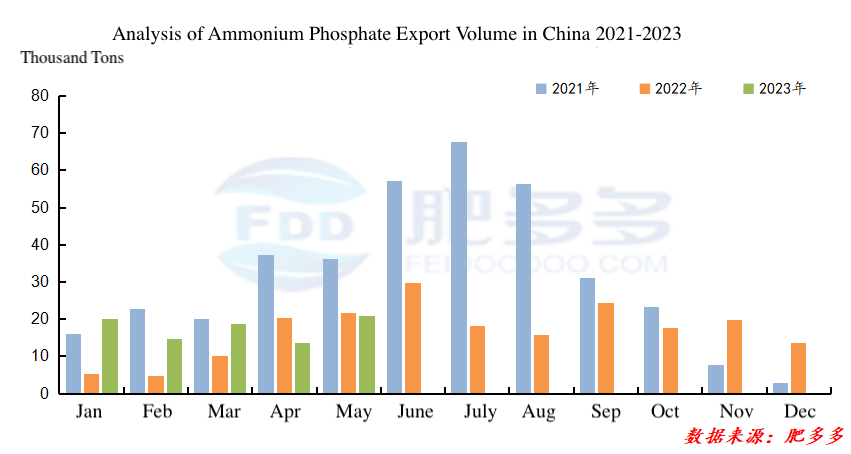
รูปที่ 4
การส่งออกแอมโมเนียมฟอสเฟตจากจีนเพิ่มขึ้นในปี 2023 ตามข้อมูลศุลกากร ตั้งแต่เดือนมกราคมถึงพฤษภาคม 2023 ปริมาณการส่งออกแอมโมเนียมฟอสเฟตรวมสะสมจากจีนอยู่ที่ 0.8778 ล้านตัน เพิ่มขึ้น 0.2545 ล้านตันเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว คิดเป็นการเพิ่มขึ้น 40.83% เมื่อเทียบปีต่อปี ปัจจุบัน แม้ว่าการส่งออกจะเพิ่มขึ้น แต่ยังต่ำกว่าที่คาดการณ์ไว้เนื่องจากราคาจุดของยูเรียในประเทศและต่างประเทศยังคงกลับด้าน ส่งผลให้การส่งออกขาดความสามารถในการแข่งขันด้านราคา.
3.2 การวิเคราะห์ประเทศที่ส่งออกแอมโมเนียมฟอสเฟตในจีนในปี 2023
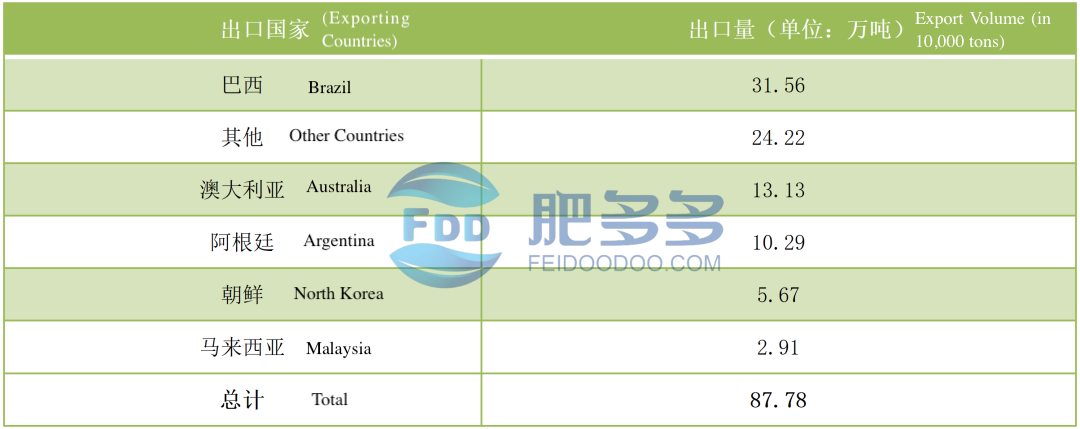
ตารางที่ 3
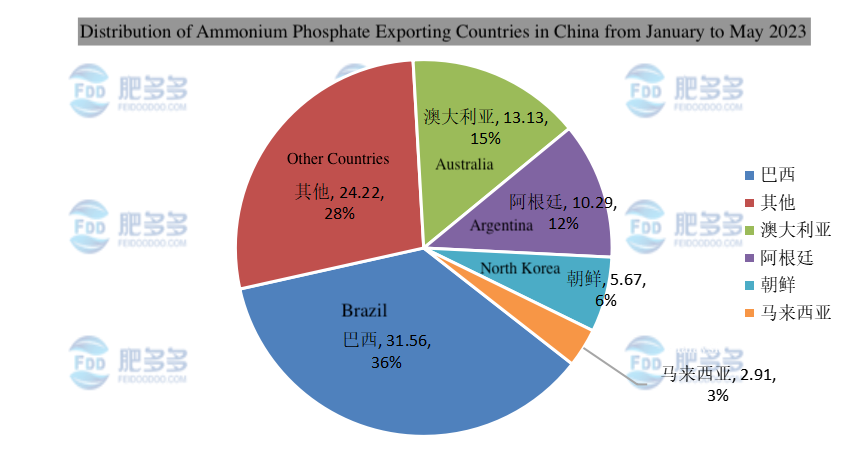
รูปที่ 5
4.1 การวิเคราะห์การบริโภคที่ปรากฏของแอมโมเนียมฟอสเฟตในจีนในปี 2023
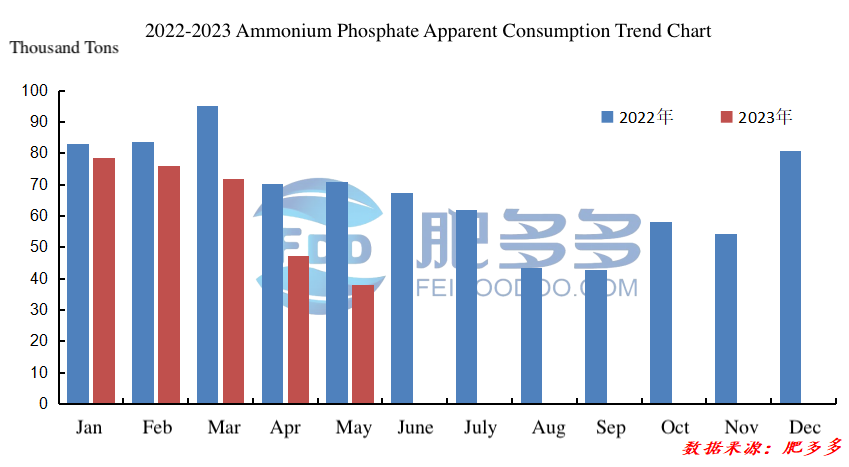
รูปที่ 6
ตามข้อมูลจาก Feiduoduo การบริโภคที่ปรากฏของแอมโมเนียมฟอสเฟตในจีนตั้งแต่เดือนมกราคมถึงพฤษภาคม 2023 อยู่ที่ 3.1149 ล้านตัน ลดลง 0.914 ล้านตันเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว คิดเป็นการลดลง 22.69% เมื่อเทียบปีต่อปี.
5.1 การวิเคราะห์สต็อกแอมโมเนียมฟอสเฟตในจีนในปี 2023
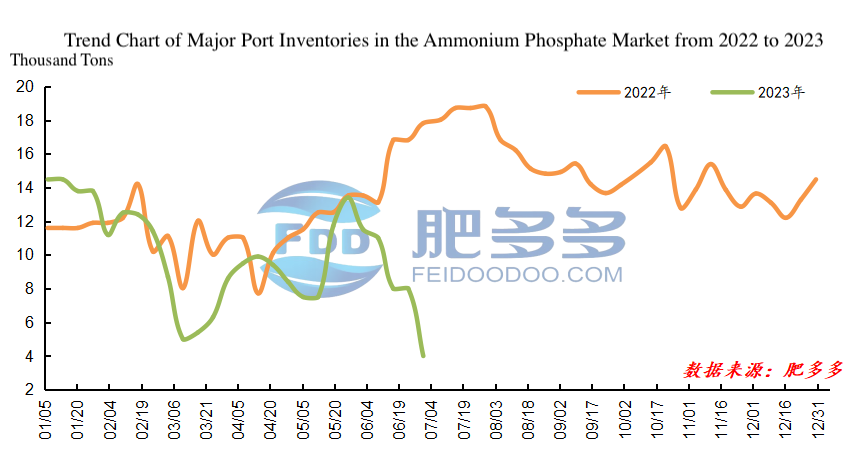
รูปที่ 7
ในช่วงครึ่งแรกของปี 2023 สต็อกสินค้าของแอมโมเนียมฟอสเฟตที่ท่าเรือในจีนแสดงแนวโน้มลดลงในช่วงแรก ตามมาด้วยการเพิ่มขึ้นและลดลงอีกครั้ง ตามข้อมูลจาก Feiduoduo สต็อกสินค้าปุ๋ยฟอสฟอรัสสูงสุดในจีนเกิดขึ้นในช่วงต้นปี โดยอยู่ที่ 144,800 ตัน ในขณะที่สต็อกสินค้าต่ำสุดเกิดขึ้นในช่วงปลายเดือนมิถุนายน โดยอยู่ที่ 40,000 ตัน.
6.1 การคาดการณ์อนาคตของแอมโมเนียมฟอสเฟตในจีนในปี 2023
ในแง่ของอุปทานและอัตราการดำเนินงาน อาจมีการขยายกำลังการผลิตใหม่สำหรับแอมโมเนียมฟอสเฟตในช่วงครึ่งหลังของปี 2023 และเมื่อเข้าสู่ตลาดฤดูใบไม้ร่วง โรงงานที่หยุดดำเนินการก่อนหน้านี้จะค่อยๆ กลับมาผลิตตามปกติ.
ในแง่ของความต้องการ จะมุ่งเน้นไปที่ความต้องการในการผลิตปุ๋ยผสม อย่างไรก็ตาม ด้วยการเพิ่มขึ้นอย่างต่อเนื่องของกำลังการผลิตแบตเตอรี่พลังงานใหม่ การพัฒนาที่รวดเร็วของปุ๋ยละลายน้ำและปุ๋ยผสมประสิทธิภาพสูง และการขยายตัวของการผลิตอุปกรณ์ดับเพลิงบางประเภท ความต้องการแอมโมเนียมฟอสเฟตสำหรับอุตสาหกรรมคาดว่าจะเพิ่มขึ้น.
ในแง่ของนโยบาย นโยบายระดับชาติในปัจจุบันเกี่ยวกับการรักษาเสถียรภาพของอุปทานและราคาอยู่ในระหว่างดำเนินการ และภายใต้อิทธิพลของนโยบายนี้ ราคาสินค้าโภคภัณฑ์จำนวนมากได้ลดลงอย่างต่อเนื่องในช่วงหกเดือนที่ผ่านมา ซึ่งส่งผลกระทบต่อราคาของแอมโมเนียมฟอสเฟตด้วย ข้อจำกัดด้านนโยบายเกี่ยวกับการส่งออกทำให้ปริมาณการส่งออกลดลงอย่างมาก โดยอุปทานไหลเข้าสู่มือของผู้ค้า ส่งผลให้ระดับสต็อกสินค้าสังคมสูงขึ้น.
ในแง่ของต้นทุน ในกรณีของแร่ฟอสเฟต ด้วยการปรับโครงสร้างอุตสาหกรรมในช่วงไม่กี่ปีที่ผ่านมาและการนำเสนอนโยบายสิ่งแวดล้อมที่เข้มงวด ความเข้มข้นของกำลังการผลิตแร่ฟอสเฟตในประเทศยังคงเพิ่มขึ้น และตลาดเมื่อเร็วๆ นี้แสดงมุมมองที่ไม่ดีต่อแร่ฟอสเฟต เนื่องจากราคาถ่านหินลดลง ราคาของแอมโมเนียสังเคราะห์และกำมะถันมีความผันผวนบ่อยครั้งในช่วงหกเดือนที่ผ่านมา โดยส่วนใหญ่แสดงแนวโน้มลดลง ซึ่งไม่ได้ให้การสนับสนุนด้านต้นทุนที่แข็งแกร่งสำหรับแอมโมเนียมฟอสเฟต.
โดยรวมแล้ว เมื่อเข้าสู่ตลาดฤดูใบไม้ร่วง การซื้อขายในตลาดแอมโมเนียมฟอสเฟตคาดว่าจะเพิ่มขึ้น และความกดดันจากสต็อกสินค้าจะค่อยๆ ลดลง อย่างไรก็ตาม สภาพแวดล้อมทางเศรษฐกิจโดยรวมไม่ได้ให้การสนับสนุนในเชิงบวกอย่างมีนัยสำคัญสำหรับแอมโมเนียมฟอสเฟต และจำเป็นต้องติดตามการเปลี่ยนแปลงในตลาดวัตถุดิบและความต้องการในประเทศและต่างประเทศอย่างใกล้ชิด การพัฒนาตลาดในอนาคตอาจได้รับอิทธิพลจากปัจจัยมากขึ้น และการเปลี่ยนแปลงของราคาจุดจะมีความซับซ้อนและหลากหลายมากขึ้นตามพลวัตของอุปสงค์และอุปทาน.
-
บทวิจารณ์รายวันยูเรียวันที่ 14 กันยายน: ข่าวลือการส่งออกสร้างความปั่นป่วนต่อความเชื่อมั่นในตลาด ตลาดยูเรียปรับตัวในกรอบแคบ6117
-
14 กันยายน รีวิวรายวันปุ๋ยฟอสเฟต: การสนับสนุนด้านต้นทุนอ่อนตัวลงเล็กน้อย MAP และ DAP รวมตัวภายใต้แรงกดดัน8597
-
14 กันยายน รีวิวรายวันสารกำจัดศัตรูพืช: คงที่ในโหมดรอดูสถานการณ์8029
-
14 กันยายน ข่าวปุ๋ยและการเกษตรนานาชาติ6545
-
ข่าวฟอเร็กซ์ระหว่างประเทศวันที่ 14 กันยายน7167









