
รายงานกลางปีเกี่ยวกับตลาดยูเรียของจีนในปี2023
01 การวิเคราะห์ตลาดยูเรียของจีนในครึ่งแรกของปี 2023
1.1 ภาพรวมตลาดยูเรียของจีน
ในครึ่งแรกของปี 2023 ตลาดยูเรียในประเทศจีนเริ่มต้นด้วยความเสถียร แต่ต่อมามีแนวโน้มลดลง ราคาสปอตเริ่มลดลงตั้งแต่ปลายเดือนมีนาคม และแม้ว่าจะมีการฟื้นตัวเล็กน้อยในช่วงปลายเดือนมิถุนายน แต่ระดับการฟื้นตัวไม่มากนัก ตามข้อมูลจาก Feidoodoo ณ วันที่ 30 มิถุนายน 2023 ดัชนีราคายูเรียเม็ดเล็กในประเทศลดลงต่ำสุดและสูงสุดถึง 740.71 คิดเป็นการลดลง 26.26%.
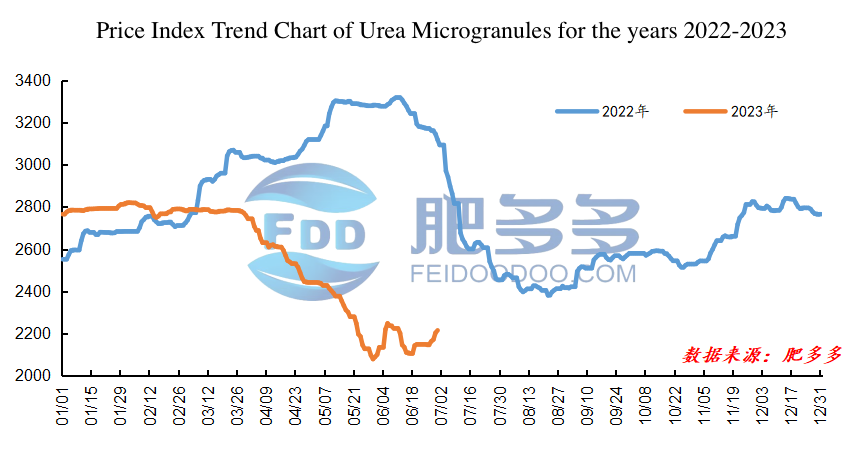
รูปที่ 1
ในไตรมาสแรก ตลาดยูเรียในประเทศดำเนินไปอย่างราบรื่น แต่มีการลดลงในช่วงปลายไตรมาส หลังจากวันหยุดปีใหม่ ตลาดเริ่มฟื้นตัว และความต้องการจากปลายน้ำเพิ่มขึ้นเล็กน้อย อย่างไรก็ตาม เมื่ออุปทานเพิ่มขึ้น ตลาดมีแนวโน้มเพิ่มขึ้นอย่างอ่อนแอและขาดแรงผลักดัน หลังจากวันหยุดเทศกาลฤดูใบไม้ผลิ ผู้เล่นในตลาดกลับมาช้า ส่งผลให้เกิดการขาดแคลนอุปทานและมีการเพิ่มราคายูเรียเฉพาะในบางพื้นที่เท่านั้น ในช่วงปลายไตรมาส ด้วยราคายูเรียระหว่างประเทศที่ยังคงกลับด้าน ผู้เล่นในตลาดขาดความมั่นใจในตลาดยูเรียในประเทศ การซื้อขายในตลาดค่อยๆ เย็นลง และด้วยการลดลงของการใช้ปุ๋ยในฤดูใบไม้ผลิและผลการดำเนินงานที่ไม่ดีของปุ๋ยผสม ความต้องการจากปลายน้ำค่อยๆ อ่อนแอลง ส่งผลให้ราคายูเรียลดลงอย่างมาก.
ในไตรมาสที่สอง ตลาดยูเรียในประเทศเข้าสู่โหมดลดลงอย่างต่อเนื่อง และมีการฟื้นตัวของราคาเล็กน้อยในช่วงปลายไตรมาส ในช่วงต้นไตรมาส ด้วยการสิ้นสุดการใช้ปุ๋ยพืชสดในจีนและช่องว่างในความต้องการปุ๋ยข้าวในภูมิภาคทางใต้ ความต้องการทางการเกษตรยังคงอ่อนแอ ผู้ผลิตยูเรียสะสมสต็อกและลดราคาลงอย่างมาก ด้วยการสนับสนุนด้านต้นทุนที่ไม่เพียงพอและการผลิตรายวันมากกว่า 170,000 ตัน บริษัทต่างๆ เผชิญกับสภาวะตลาดที่ไม่ดี ส่งผลให้ความเชื่อมั่นลดลง แม้ว่าจะมีการฟื้นตัวของความต้องการบางส่วนเมื่อภูมิภาคทางใต้กลับมาใช้ปุ๋ยหลังวันหยุดวันแรงงาน ตลาดยังคงมองในแง่ร้ายเนื่องจากการกลับมาของอุปทานยูเรียราคาต่ำจากมองโกเลียใน ในเดือนมิถุนายน สภาพตลาดมีการเปลี่ยนแปลงบ่อยครั้ง ในช่วงแรก ความต้องการทางการเกษตรมุ่งเน้นไปที่การเติมสต็อก รวมกับการปล่อยข้อมูลการประมูล ซึ่งให้แรงผลักดันในเชิงบวกต่อตลาด ส่งผลให้ราคายูเรียเพิ่มขึ้นอย่างมาก อย่างไรก็ตาม เนื่องจากแรงกดดันจากสต็อกที่สูง ตลาดค่อยๆ เย็นลง ในช่วงปลายไตรมาส การปิดโรงงานชั่วคราวในบางภูมิภาคและการเติมสต็อกจากปลายน้ำอย่างเข้มข้น ส่งผลให้อุปทานตึงตัวและราคาสปอตคงที่.
1.2 ราคาเฉลี่ยรายเดือนของตลาดยูเรียในจีนในครึ่งแรกของปี 2023
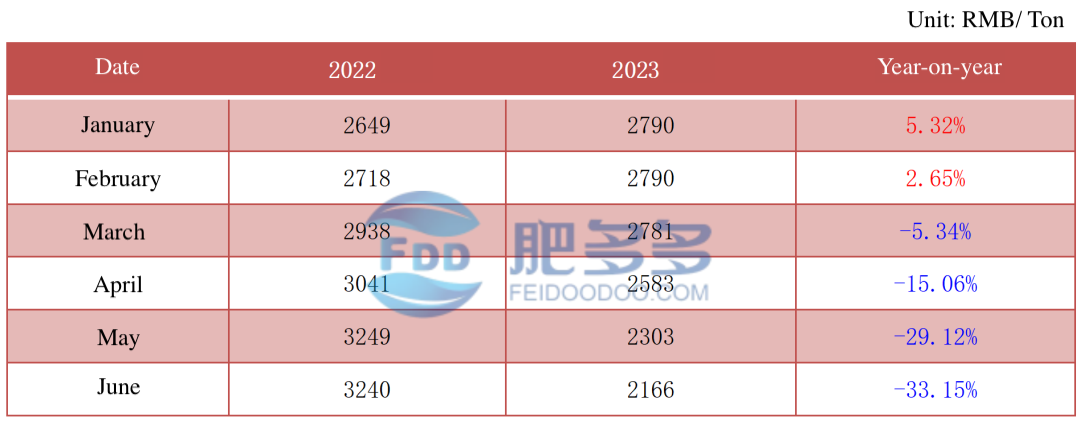
ตารางที่ 1
02 การวิเคราะห์การผลิต การดำเนินงาน และการนำเข้า/ส่งออกยูเรียในจีน
2.1 การวิเคราะห์การผลิตยูเรียในจีนในครึ่งแรกของปี 2023
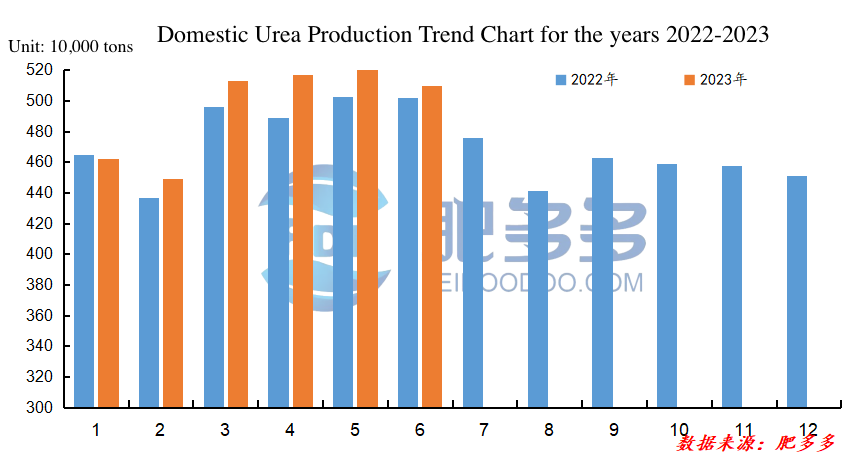
ตารางที่ 2
ในครึ่งแรกของปี 2023 การผลิตยูเรียของจีนมีปริมาณสะสมรวม 29.7106 ล้านตัน เพิ่มขึ้น 0.8023 ล้านตันเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว คิดเป็นการเติบโตเมื่อเทียบปีต่อปีที่ 2.78%.
2.2 การวิเคราะห์อัตราการดำเนินงานของอุตสาหกรรมยูเรียในจีน
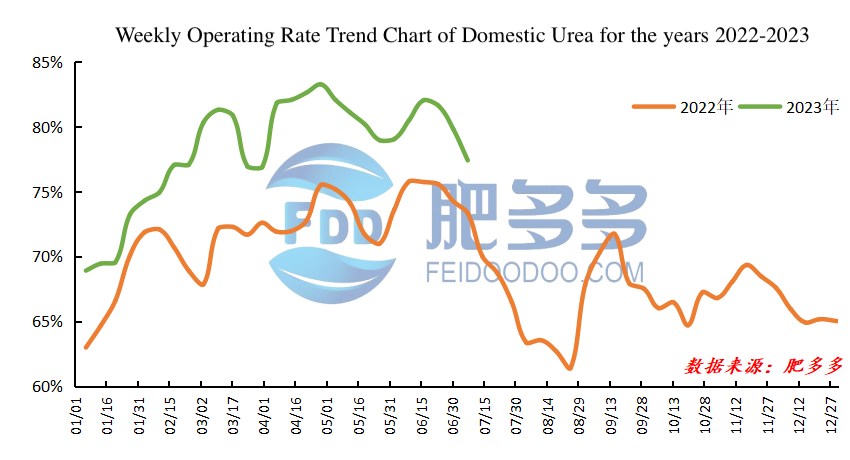
รูปที่ 3
ในครึ่งแรกของปี 2023 อัตราการดำเนินงานโดยรวมของตลาดยูเรียในจีนเพิ่มขึ้นและยังคงอยู่ในระดับสูง อัตราการดำเนินงานสูงสุดเกิดขึ้นในช่วงปลายเดือนเมษายน ในขณะที่ต่ำสุดอยู่ในช่วงต้นเดือนมกราคม ในจำนวนนี้ ผู้ผลิตยูเรียที่ใช้ก๊าซธรรมชาติเป็นวัตถุดิบมีอัตราการดำเนินงานเฉลี่ย 66.62% ในขณะที่ผู้ที่ใช้ถ่านหินเป็นวัตถุดิบมีอัตราการดำเนินงานเฉลี่ย 82.25% อัตราการดำเนินงานเฉลี่ยสำหรับโรงงานเม็ดใหญ่คือ 67.85% และสำหรับโรงงานเม็ดกลางและเล็กคือ 78.22%.
2.3 การวิเคราะห์การส่งออกยูเรียในจีนในปี 2023
2.3.1 การวิเคราะห์ปริมาณการส่งออกยูเรียในจีนในปี 2023
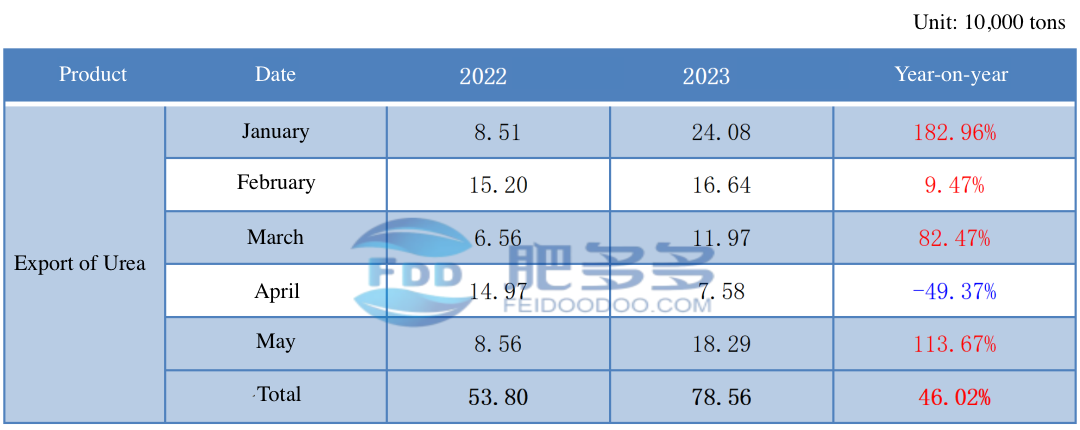
ตารางที่ 2
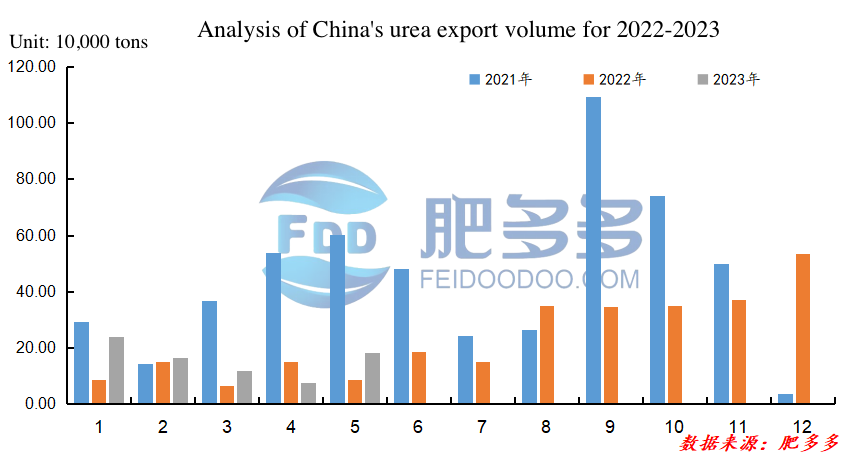
รูปที่ 4
ตามข้อมูลศุลกากร ปริมาณการส่งออกยูเรียสะสมในจีนตั้งแต่เดือนมกราคมถึงพฤษภาคม 2023 มีจำนวน 538,000 ตัน เพิ่มขึ้น 247,600 ตันเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว คิดเป็นการเติบโตเมื่อเทียบปีต่อปีที่ 46.02%.
2.3.2 การวิเคราะห์จุดหมายปลายทางการส่งออกยูเรียในจีนในปี 2023
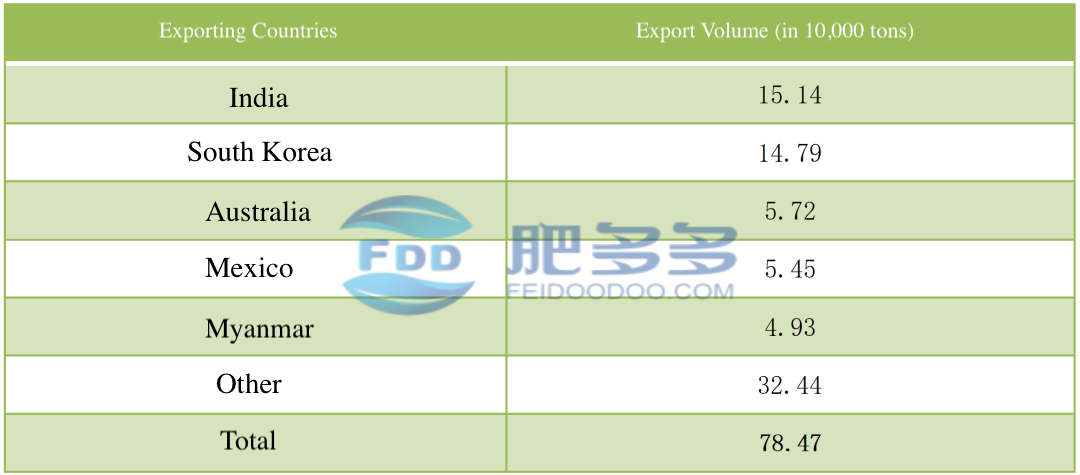
ตารางที่ 3
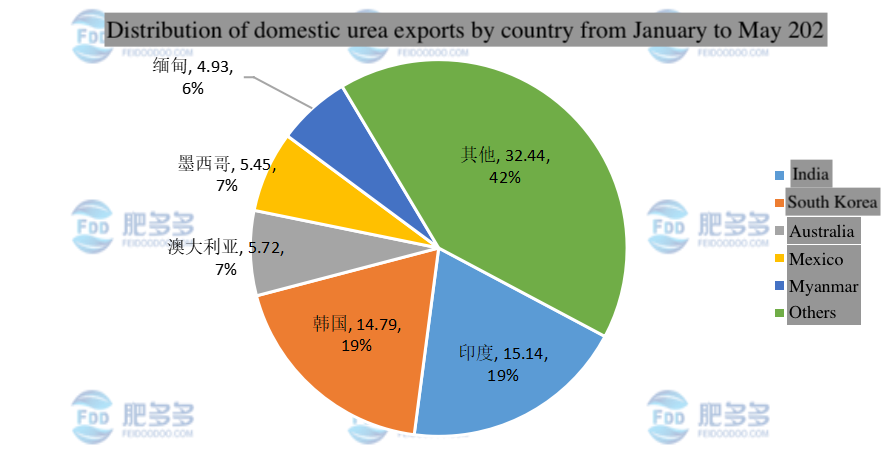
รูปที่ 5
ตั้งแต่เดือนมกราคมถึงพฤษภาคม 2023 สามประเทศที่มีปริมาณการส่งออกยูเรียสูงสุดคือ อินเดีย เกาหลีใต้ และออสเตรเลีย โดยมีปริมาณการส่งออก 151,400 ตัน 147,900 ตัน และ 57,200 ตัน ตามลำดับ.
03 การวิเคราะห์การบริโภคยูเรียที่ปรากฏในจีน
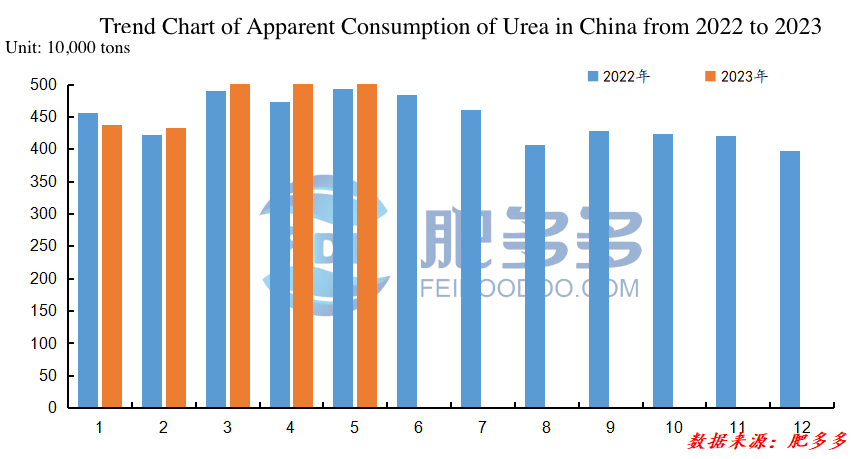
รูปที่ 6
ตามข้อมูลของ Feidoodoo การบริโภคยูเรียที่ปรากฏสะสมในจีนตั้งแต่เดือนมกราคมถึงพฤษภาคม 2023 มีจำนวน 23.827 ล้านตัน เพิ่มขึ้น 477,600 ตันเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว คิดเป็นการเพิ่มขึ้นเมื่อเทียบปีต่อปีที่ 2.05%.
04 การวิเคราะห์สต็อกยูเรียในจีน
4.1 แนวโน้มสต็อกยูเรียเม็ดใหญ่ที่ท่าเรือ
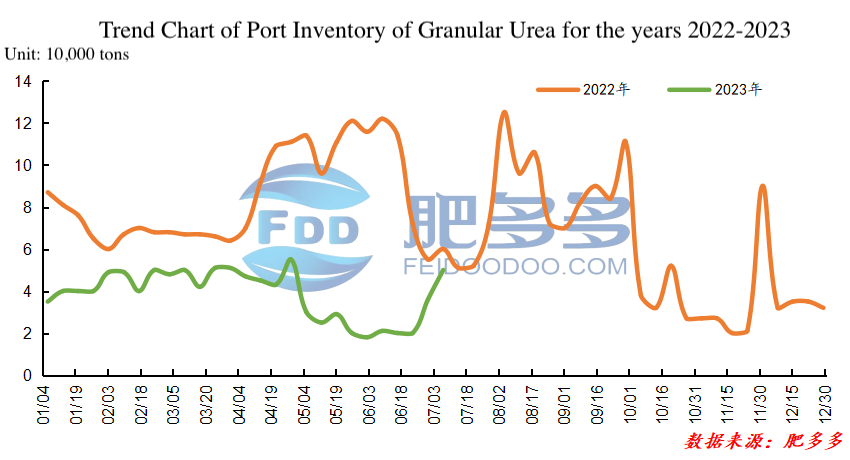
รูปที่ 7
ในครึ่งแรกของปี 2023 สต็อกยูเรียเม็ดใหญ่ที่ท่าเรือยังคงอยู่ในระดับต่ำ สต็อกสูงสุดถูกบันทึกในช่วงปลายเดือนเมษายน โดยมีปริมาณสูงสุด 55,000 ตัน สต็อกต่ำสุดถูกบันทึกในช่วงต้นเดือนมิถุนายน โดยมีปริมาณต่ำสุด 18,000 ตัน.
4.2 แนวโน้มสต็อกยูเรียเม็ดเล็กที่ท่าเรือ
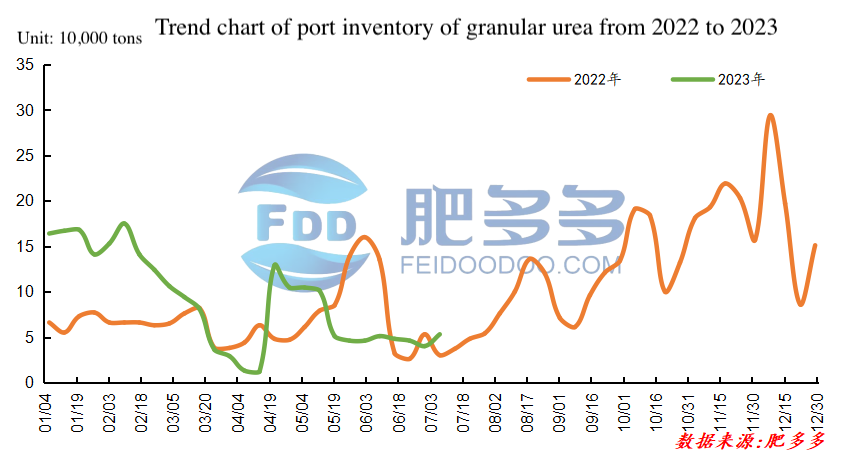
รูปที่ 8
ในครึ่งแรกของปี 2023 สต็อกยูเรียเม็ดเล็กที่ท่าเรือยังคงอยู่ในระดับต่ำเช่นกัน สต็อกสูงสุดถูกบันทึกในเดือนกุมภาพันธ์ โดยมีปริมาณสูงสุด 175,000 ตัน สต็อกต่ำสุดถูกบันทึกในเดือนเมษายน โดยมีปริมาณต่ำสุดเพียง 12,000 ตัน.
4.3 แนวโน้มสต็อกยูเรียของบริษัท
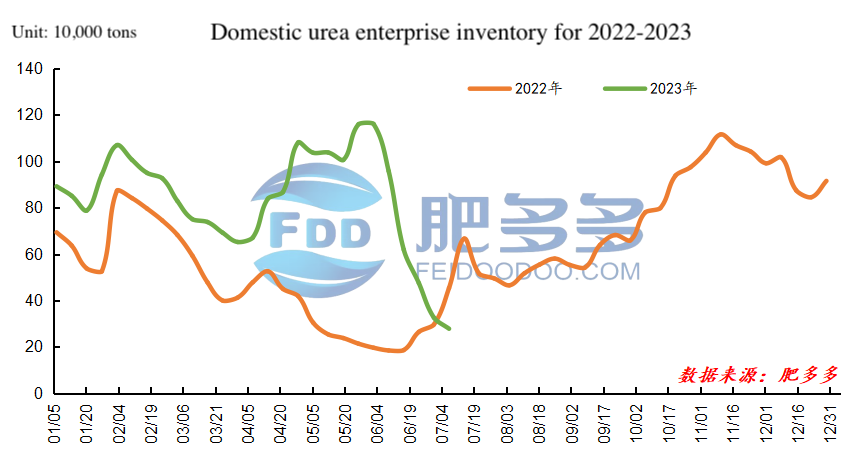
รูปที่ 9
ในครึ่งแรกของปี 2023 สต็อกของบริษัทยูเรียในประเทศมีความผันผวนในช่วงแรก แต่สะสมสต็อกอย่างรวดเร็วและลดลงอย่างรวดเร็วหลังจากเข้าสู่เดือนมิถุนายน ดังนั้น สต็อกของบริษัทสูงสุดถูกบันทึกในช่วงต้นเดือนมิถุนายน โดยมีปริมาณสูงสุด 1.16 ล้านตัน สต็อกต่ำสุดถูกบันทึกในช่วงปลายเดือนมิถุนายน โดยมีปริมาณต่ำสุด 325,900 ตัน และแนวโน้มปัจจุบันยังคงลดลง.
05 การคาดการณ์ตลาดยูเรียของจีนในปี 2023
ด้านอุปทาน: สำหรับยูเรียสังเคราะห์ ภูมิทัศน์ระหว่างประเทศยังคงปรับตัวดีขึ้น และความเสถียรของการผลิตยูเรียสังเคราะห์คาดว่าจะเพิ่มขึ้นอีก จากสถานการณ์ปัจจุบันในอุตสาหกรรมยูเรีย กำลังการผลิตใหม่จะยังคงเริ่มดำเนินการในครึ่งหลังของปี และแรงกดดันด้านอุปทานจะมุ่งเน้นไปที่ยูเรียที่ใช้ถ่านหินเป็นหลัก ราคาถ่านหินลดลงในช่วงครึ่งแรกของปี และคาดว่าจะมีความเสถียรในครึ่งหลัง เนื่องจากต้นทุนของบริษัทยูเรียลดลงและกำไรดีขึ้นก่อนหน้านี้ ความสามารถในการจัดหาโดยรวมจะยังคงเพิ่มขึ้น และอุปทานยูเรียในครึ่งหลังของปีคาดว่าจะมีความเสถียรและเพียงพอ.
ด้านความต้องการ: ในบริบทของความมั่นคงทางอาหาร ปริมาณยูเรียที่ใช้ในภาคการเกษตรคาดว่าจะยังคงมีเสถียรภาพในระดับหนึ่ง อัตราการเติบโตของการใช้ปุ๋ยผสมลดลง และต้องพิจารณาปัจจัยตามฤดูกาล การใช้ปุ๋ยไนโตรเจนอาจลดลงในฤดูใบไม้ร่วงเมื่อเทียบกับครึ่งแรกของปี เนื่องจากความผันผวนของราคาวัตถุดิบที่เกิดขึ้นบ่อยครั้ง บริษัทปุ๋ยผสมเผชิญกับความยากลำบากในการดำเนินงานที่เพิ่มขึ้น สำหรับความต้องการในภาคอุตสาหกรรม เมื่อพิจารณาถึงพื้นที่การเติบโตที่จำกัดในภาคอสังหาริมทรัพย์ ความต้องการในภาคอุตสาหกรรมโดยรวมคาดว่าจะยังคงซบเซา โดยใช้กลยุทธ์การจัดซื้อที่อิงตามความต้องการ พร้อมกับความผันผวนของตลาดในระยะสั้นเป็นครั้งคราว.
ด้านนโยบาย: ในครึ่งแรกของปี ความเชื่อมั่นในตลาดสินค้าโภคภัณฑ์ดีขึ้นในหลายด้าน โดยมีสัญญาณของการฟื้นตัวหลังจากแตะจุดต่ำสุด อย่างไรก็ตาม การฟื้นตัวนั้นยังคงอ่อนแอ และความกังวลเกี่ยวกับภาวะเศรษฐกิจถดถอยในต่างประเทศและการฟื้นตัวที่ช้าของเศรษฐกิจในประเทศยังคงมีอยู่ ในครึ่งหลังของปี นโยบายอาจยังคงให้การสนับสนุนในระดับจำกัดแต่ด้วยขอบเขตที่ยับยั้ง.
การวิเคราะห์โดยรวม: อุปทานและความต้องการยูเรียคาดว่าจะยังคงหลวมในครึ่งหลังของปี เป็นที่ชัดเจนว่าอุปทานสูงจะยังคงเป็นพื้นฐานสำหรับราคายูเรีย และการผลิตรายวันอาจเกินกว่าครึ่งแรกของปี ความสมดุลระยะสั้นของอุปทานและความต้องการจะได้รับอิทธิพลจากความแปรปรวนตามฤดูกาลในความแข็งแกร่งของความต้องการ ผลกระทบของการส่งออกต่อตลาดยูเรียจำเป็นต้องพิจารณาร่วมกับนโยบายและความแตกต่างของราคาทั้งในประเทศและต่างประเทศ และไม่น่าจะมีการเปลี่ยนแปลงที่สำคัญตามแนวโน้มของครึ่งแรกของปี เมื่อพิจารณาถึงการลดลงของราคาถ่านหินและความกระตือรือร้นในการผลิตที่เพิ่มขึ้นในอุตสาหกรรม จะเป็นเรื่องยากสำหรับบริษัทยูเรียที่จะทำกำไรสูงซ้ำได้ ความคาดหวังในระยะสั้นอยู่ที่ผลการดำเนินงานของตลาดฟิวเจอร์สและตลาดสปอตในช่วงเวลาที่เอื้ออำนวยในเดือนกันยายนและตุลาคม.
-
บทวิจารณ์รายวันยูเรียวันที่ 14 กันยายน: ข่าวลือการส่งออกสร้างความปั่นป่วนต่อความเชื่อมั่นในตลาด ตลาดยูเรียปรับตัวในกรอบแคบ6119
-
14 กันยายน รีวิวรายวันปุ๋ยฟอสเฟต: การสนับสนุนด้านต้นทุนอ่อนตัวลงเล็กน้อย MAP และ DAP รวมตัวภายใต้แรงกดดัน8599
-
14 กันยายน รีวิวรายวันสารกำจัดศัตรูพืช: คงที่ในโหมดรอดูสถานการณ์8031
-
14 กันยายน ข่าวปุ๋ยและการเกษตรนานาชาติ6547
-
ข่าวฟอเร็กซ์ระหว่างประเทศวันที่ 14 กันยายน7169









